글로벌리포트
 댓글 수0
 북마크 수0
 공유 수
| 리포트구분 | 산업리포트 | 콘텐츠구분 | 항공 |
|---|---|---|---|
| 출처 | 日本航空機開?協?(일본항공기개발협회) | ||
| 원문제목 | 民間輸送機に?する調査?究원문보기 | ||
| 언어 | 일본어 | 국가 | 일본 |
| 등록일 | 2012-06-18 | 발행일 | 2012-03 |
| 첨부파일 | 등록된 첨부파일이 없습니다. | ||
1. 예측 조사 목적
항공기 산업은 첨단기술을 구사하고 지식 집약적인 파급 효과가 크며, 산업구조의 고도화에 유효하기 때문에, 많은 국가들이 필수적인 산업으로 그 발전과 고도화를 위한 다양한 정책을 전개하고 있다. 한편, 항공기 산업을 향후에도 한층 더 발전시켜 가기 위해서는, 세계의 민간 항공기 시장에 관한 정보를 조사하고, 시장을 분석하는 것이 불가결하다.
본 보고서에서는 항공 수송, 항공 기재, 항공 회사, 항공기 제조사 등의 세계의 민간 항공기 시장에 관한 정보를 수집․조사하고, 그 분석 결과에 근거해 항공 여객 및 기재의 수요 동향을 예측한 결과를 정리하였다.
2. 항공 업계 상황
2001년의 미국 동시 다발 테러 및 2003년의 이라크 전쟁, SARS의 영향으로 침체를 계속하고 있던 세계의 항공 여객은 2004년이 되어 점차 2000년의 수준으로 회복하여, 2007년까지 유럽, 아시아/태평양 지역을 중심으로 견고한 성장을 보였다. 그러나, 2008년 9월의 미국의 금융 위기로 인한 세계적인 경제 불황으로 항공 여객의 성장은 큰 폭으로 감소하였다. 이 후, 아시아/태평양 지역의 왕성한 항공 여객 수요에 견인되어 항공 여객의 회복 기조가 뚜렷하였지만, 미국의 회복 속도가 타 지역보다 늦는 등 여객 수요 성장에서 지역 간 격차가 컸다.
이러한 가운데, LCC(저가 항공노선)는 낮은 운임의 제공과 새로운 노선을 통해 시장을 개척하고 있으며 아시아 및 중남미로도 확대하고 있다. 신규 LCC의 참여에 대해, 미국의 United나 Delta, 아시아/태평양의 Singapore이나 Qantas 등의 대규모 항공사들도 LCC를 설립해 대항하고 있으며, 이들에 의한 운임 경쟁은 실질 운임의 저하로 이어져 여객 수요의 회복에도 공헌하고 있다. 한편, 2004년부터 시작된 연료 가격의 상승은 2008년 7월을 정점으로 일단 급락하였지만, 상승 경향은 지속되고 있다. 특히, 약소 항공노선이나 LCC의 실적이 악화하고 있으며 업계 재편의 흐름을 가속화시키고 있다.
항공 연료의 상승은 항공기 구입에도 영향을 주어, 연비가 좋은 신형 항공기로 수요가 모이고 있다. Boeing사의 787이나 Airbus사의 A350 등은 큰 기대와 함께 개발이 진행되었지만, 복합재료의 대폭 사용 등 최신 기술 적용에 따른 개발 지연이 발생하여 취항이 늦어지면서, 항공노선은 기존 기재의 연장이나 대체 기재의 준비 등 대응을 촉구하고 있다. 그러나, 2011년말에 전일본항공(ANA)에 787이 최초로 납입되고, A350도 지연은 있었지만 2014년 취항을 향해 개발이 빠른 속도로 진행되고 있다. 한편, 중소형기 분야에서는 A320Neo나 737MAX라고 하는 베스트셀러 기종에서의 신형 엔진 장착 모델이 개발중이다.
세계의 항공노선의 수익은 미국 동시 다발 테러가 있던 2001년 이후, 여객 침체의 지속으로 적자 상태였지만, 2006년 이후 점차 흑자로 전환하였다. 그러나, 2008년의 연료 가격 급등과 미국발 세계경제 위기의 영향으로, 특히 북미와 유럽의 항공노선을 중심으로 다시 적자로 반전되었다. 그러나, 아시아 태평양 지역의 항공 여객의 급속한 회복에 견인되어 세계의 항공노선의 수익은 회복 경향에 있다.
3. 항공 여객 예측
세계의 항공 여객 수송량(RPK : 유상 여객 킬로)은 과거 20년 간 연평균 4.8%로 성장해 왔지만, 향후 20년 간(∼2031년)은 평균 4.8% 성장해, 2031년에는 13조 2,560억명 킬로로 2011년의 2.6배의 여객 규모가 될 전망이다.
*유상 여객 킬로(RPK: Revenue Passenger Kilometer) : 각 운항구간의 유상 여객수에 구간거리를 곱한 합계.
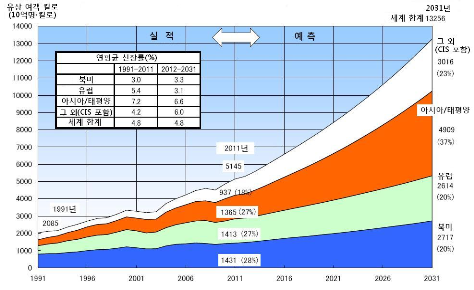
<세계의 항공 여객 예측>
지역별로 보면, 현재 3대 시장 중에서 북미와 유럽은 향후 20년에도 거의 과거와 같은 연평균 신장률 3.3% 및 3.1%의 성장을 계속하지만, 세계 평균 성장보다 낮기 때문에, 점유율은 북미가 28%에서 20%로, 유럽은 27%에서 20%로 축소된다.
아시아/태평양 지역은 과거 높은 경제 성장을 배경으로 연 7.2%의 여객 성장을 유지해 20년 전의 4.1배가 되었으며, 향후에도 중국이나 신흥공업국, 아세안 국가가 중심이 되어 6.6%의 높은 성장을 계속한 결과, 20년 후인 2031년에는 현재의 3.6배로 증가하고 그 점유율도 27%에서 37%가 되어, 세계 최대의 시장이 된다. 일본은 성숙한 시장이며 경제 성장률의 전망도 낮기 때문에, 2.1%의 성장에 그칠 전망이다.
그 외 지역에서는 아프리카가 경제 성장으로 5.6%의 신장률을 유지하고, 중동은 정치의 불안정이 있지만 6.9%로 중국 다음의 성장이 전망된다. 중남미는 최근 정치나 경제의 안정화가 진행되고 있어 6.1%의 고성장이 전망된다. 한편, 동유럽은 유럽공동체(EC)로의 가입 등 서구화가 확대하고 있어 5.8%의 성장이, 독립국가연합(CIS)은 체제의 안정화에 따라 4.1%의 성장이 전망된다.
4. 유효 좌석 킬로(ASK)의 예측
세계의 항공수송 공급량(ASK: 제공 좌석 킬로)은 세계 평균의 로드 팩터가 78%에서81%로 약간 상승하기 때문에, 여객 성장률보다 약간 낮은 연평균 4.7%로 증가해, 2031년에는 현재의 6조 5,810억석 킬로의 2.5배인 16조 4,240억석 킬로가 전망된다.
*유효 좌석 킬로(ASK: Available Seat Kilometer) : 여객만을 대상으로 한 운송생산능력으로 1좌석을 갖고 있는 항공기가 1km 운항할 경우를 1ASK로 표현.
5. 항공기의 수요 동향 예측
평균 좌석수는 장거리 노선(4,501km 이상)에서 1991∼1995년에 거의 일정하고 그 후 소형화 경향이 계속되고 있다. 향후에는 아시아/태평양 지역이나 중동에서 A380이 도입되어 일부 노선은 대형화하지만, 787이나 A350의 중형 장거리 기종에 의한 노선 분산도 있어, 세계 평균적으로는 큰 변화가 없을 것으로 전망된다. 중, 단거리 및 리저널의 제트 노선(4,500km 이하)은 1991년 이후 약간 소형화 경향이 있지만, 향후에는 큰 변화가 없을 것으로 전망된다. 터보프롭 노선은 1992년경까지는 소형화가 진행되었지만, 이 후 노선(ASK, 제공 좌석 킬로)의 감소에도 불구하고 대형화하고 있는데, 향후에도 이러한 경향이 계속될 것으로 전망된다.
지역별로 보면, 북미 항공노선의 4,501km 이상의 장거리 노선에서는 B767/A310라고 하는 중형 장거리기의 출현에 의해 1980∼1990년대를 통해 평균 좌석수가 저하하였지만, 그 후 777 등의 대형 쌍발기의 도입에 의해 약간 대형화 경향을 볼 수 있었다. 미국 국내선은 4,500km 이하의 중거리 노선이나 단거리 노선에서도 과거 20년 간에 약간 소형화(편수 증가)하였지만, 최근에는 안정 경향에 있다. 1,000km 이하의 리저널 노선에서는 리저널 제트기의 보급으로 제트 노선의 평균 좌석은 약간 줄었지만, 터보프롭 노선은 상승 경향이 계속되고 있다.
유럽의 항공노선에서는 장거리 노선은 1980년대의 대형화 경향에서 1990년대가 되어 소형화가 진행되었지만, 그 경향은 완만하다. 주로 중동, 아프리카 등의 중거리 노선이나 유럽 역내의 단거리 노선의 기재는 1980년대에 급속히 소형화하였지만, 그 이후는 일정 수준을 유지하고 있다. 한편, 리저널의 제트기 노선에서는 평균 좌석수는 최근에는 거의 일정하고, 터보프롭 노선은 약간 대형화 경향에 있다.
현재의 수송량을 공급하기 위한 기재로서 18,200기의 제트기와 3,750기의 터보프롭(Turboprop)기가 운항되고 있지만, 이 중 제트기는 향후 20년 간에 현재의 운항기수의 62%인 11,300기가 퇴역하고, 터보프롭기에서는 83%인 3,130기가 퇴역할 전망이다.
20년 후인 2031년말에는 항공수송의 주기종인 제트기는 현재의 2.1배인 37,900기가 된다. 한편, 터보프롭기는 기재의 대형화와 리저널 제트기로의 대체가 진행되어, 현재의 82%인 3,080기로 감소한다.
2012∼2031년의 신규 수요 기수는 이전 퇴역기의 대체 수요를 포함해 제트기가 29,800기이지만, 이 중에는 2011년말의 수주 잔량인 7,300기가 포함되어 있다. 수요 기수로 최대인 것은 120∼169석 클래스에서 10,100기, 그 다음으로 230∼309석의 4,700기이다. 또, 터보프롭기의 수요는 2,500기로 적다.
지역별로 보면, 제트기 수요의 최대 시장은 향후 가장 성장이 전망되는 아시아/태평양 지역(37%, 10,900기)이고, 그 다음이 현재 가장 운항기수가 적은 그 외 지역(24%, 7,060기), 계속해서 현재 최대의 운항기수를 자랑하는 북미(23%, 6,800기), 마지막으로 유럽(17%, 5,000기)이 된다.
터보프롭기 신규 수요의 주요 시장은 북미나 유럽으로부터 향후 큰 항공 수요의 발전이 전망되는 지역으로 이행되어 아시아/태평양 지역이 770기(31%), 그 외 지역이 1,130기(46%)이다.
이러한 판매액은 총 3조 6,050억 달러(2011년 가격)로, 최대가 230∼309석 클래스의 10,090억 달러, 그 다음으로 120∼169석의 8,640억 달러이다. 한편, 터보프롭기는 415억 달러로 전체의 판매액에서 차지하는 비율은 작다.
6. 항공기 엔진의 수요 예측
2012∼2031년의 엔진 판매 기수는 제트가 68,600기, 터보프롭이 5,700기로 합계 74,200기가 된다. 이를 2011년 가격의 매상고로 나타내 보이면, 제트가 6,380억 달러, 터보프롭이 110억 달러로 합계 6,490억 달러이다.
엔진 시장에서 가장 수요가 큰 것은 A320나 737시리즈에 탑재되고 있는 12,000∼ 35,000 Lb클래스로 엔진 기수로는 56%(41,600기), 매상고에서는 38%(2,490억 달러)를 차지한다.
관련 연관정보를 한꺼번에 열람하고자 하시는 경우 정보 메뉴의 정보매트릭스에서 열람하고자 하는 정보의 키워드를 입력하여 검색해주세요.
| 항목명 | 논문 관련데이터내용 |
|---|---|
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 원문 | 원문보기 |
초록(Abstract)
대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다. 대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다.
ScienceON 연계정보 (※ 관련정보는 한국과학기술정보연구원(KISTI)의 ScienceON 검색서비스를 통해 제공됩니다.)
-
등록된 댓글이 없습니다.