글로벌리포트
 댓글 수0
 북마크 수0
 공유 수
| 리포트구분 | 정책리포트 | 콘텐츠구분 | 철도 |
|---|---|---|---|
| 출처 | 유럽연합 공식 사이트 | ||
| 원문제목 | REPORT FROM THE COMMISSION TO THE COUNCIL AND THE EUROPEAN PARLIAMENT원문보기 | ||
| 언어 | 영어 | 국가 | EU |
| 등록일 | 2013-05-08 | 발행일 | 2012-08-00 |
| 첨부파일 | 등록된 첨부파일이 없습니다. | ||
I. 도입
◯ 유럽 철도는 최근에 들어 일반적으로 좋지 않은 경제 상황과 유럽연합 차원의 규제 프레임워크를 연결해야 하는 많은 변화를 경험함
- 공개경쟁에 기반을 둔 단일한 유럽 철도를 건설하려는 목표는 아래의 여러 가지 이니셔티브에 의해 규정되어 옴
▸ 2011 백서 [단일한 유럽교통 지역을 위한 로드맵] - 경쟁력 있고 자원효율적인 교통시스템을 향하여
▸ 2012년 5월 30일에 발표된, 진입 장벽과 규제 감소의 중요성을 강조한 [안정성과 성장 그리고 일자리를 위한 액션] 커뮤니케이션
▸ 2012년 1월의 유럽연합 정상회의 결론과 [단일 시장을 위한 우수한 가버넌스] 커뮤니케이션
- 이 프로세스들은 경제성장과 일자리 창출을 통해 유럽연합 2020 전략의 목표 달성을 지원함
◯ 이러한 규제 프레임워크의 계속적인 변화는 유럽철도 시장의 진행경과를 정기적으로 모니터링하여, 철도시장에 관한 철도 커뮤니티의 정책 영향을 평가하고 철도분야와 관련하여 미래에 적용되어야 할 세부 조치를 규정하기 쉽도록 함
- 이 보고서는 [Directive 2001/12/EC]가 요구하는 것처럼 유럽 철도시장을 모니터링하는 의무에 관한 것임
2. 철도시장 모니터링 계획
◯ 유럽연합 집행위원회는 철도시장 모니터링에 관한 필요조건 충족을 위해 철도시장 모니터링 계획(RMMS, Rail Market Monitoring Scheme)을 세트업함
- 이 모니터링 업무를 담당하는 워킹 그룹에는 사회적 파트너를 비롯한 철도분야와 국가기관의 전문가들로 구성되며 유럽연합 집행위원회가 지원함
- 2011년 동안, 철도시장 모니터링 계획(RMMS) 워킹 그룹은 25회의 회의와 3번의 공식 미팅을 시행함
◯ 이 보고서에 포함된 분석은 철도시장 모니터링 계획(RMMS) 워킹 그룹의 작업에 기반을 두고 있으며, 특히 설문지와 유럽연합 집행위원회의 최신 통계와 연구도 그 일익을 담당함
3. 법과 제도적 프레임워크의 적용
◯ 철도 네트워크를 보유한 모든 회원국은 1차 철도 패키지에 포함된 규칙에 따라 정책 방향을 바꾸었지만, 때로는 상이한 요소에 상이한 정도로 부정확하게 변화됨으로써, 2008년 이후 대부분의 회원국에 대해 유럽연합 집행위원회의 위반 소송을 발생시킴
- 이 소송은 상황과 나라에 따라 단계가 틀리지만, 2011년 말에는 12개의 국가가 유럽사법재판소에 부쳐짐
- 핵심 기능의 독립성, 인프라시설 요금 부과 그리고 규제기관의 독립성 문제가 계속 반복되는 문제임
◯ 추가로, 유럽연합 집행위원회는 1차 철도 패키지의 반복을 제안했는데, 이것은 상기에 언급된 3개의 [Directives]의 통합, 조화, 명확화 그리고 업데이트를 통한 규제 프레임워크의 단순화와 관련된 것임
- 3가지 목표로는, 철도 인프라시설의 적절한 파이낸싱과 요금부과의 보장, 운영회사 간의 경쟁환경 보장 그리고 감독기관의 효과성 강제임
◯ 2차 철도 패키지와 관련하여 국제기관이 필요한 사항을 세팅하고 있으며, 유럽연합 집행위원회는 2013년 중반까지 완료할 예정인 [Safety Directive]의 방향전환을 현재 평가 중임
- 추가로, 유럽연합집행위원회는 2011년 3월 백서에서 몇 가지 철도분야 이니셔티브를 선언함
- 이것은 국내 여객교통의 경쟁체제로의 개방, 인프라시설과 관련 서비스의 접근성 향상 그리고 인증 분야에서의 유럽철도위원회의 업무 확장을 목표로 하는 4차 철도 패키지를 제안하여는 의도임
◯ 화물 코리도의 규제는 2013년 11월까지 6개의 코리도와 2015년 11월까지 3개를 추가하여 총 9개의 화물 코리도 설정을 요구함
- 회원국은 관리위원회가 진행하는 광범위한 시행사항을 감독할 책임을 다할 각 코리도의 최고실행위원회를 구성해야 하는데, 이는 관련된 인프라시설 관리회사로 구성되며 이 화물 코리도는 [TEN-T] 멀티모달 코리도의 백본을 구성하게 될 것임
◯ 1차 철도 패키지 규정의 재구성은 규제 감독과 인프라시설 파이낸싱과 요금부과 그리고 시장접근 상황 분야의 발전을 가져옴
- 2014년 공식적인 검토 결과 발표와 함께, 공식적인 규제기관 네트워크가 코디네이션과 베스트 프랙티스 공유를 위해 발족할 것임
4. 철도시장의 개방
◯ 2010년 말, 화물 분야에서 거의 700개의 철도 운영 라이센스가 있었음
(독일 340개, 폴란드 72개)
- 여객 분야의 라이센스 수는 500개를 초과함(독일 320개, 영국 44개)
- 유럽연합 차원에서, 2년 동안 화물분야는 16%, 여객분야는 11% 정도로 라이센스 수가 증가함
- 이 지표에는 일부 회원국이 여전히 시행하는 상당한 수의 국영 라이센스는 제외한 것임
◯ 화물 서비스와 관련된 톤-km 측면에서, 초대형 운영회사가 아닌 회사의 점유율은 루마니아 55%, 영국 51% 그리고 에스토니아 43%임
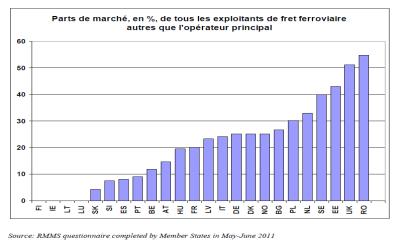
<2010년 말 현재, 초대형 운영회사를 제외한 철도화물 운영회사의 톤-km 차원의 전체 시장 점유율>
- 경제위기 2년 동안, 기존 운영회사가 아닌 회사의 시장점유율이 라트비아, 벨기에 그리고 프랑스 등 몇 개 회원국에서 상당히 성장했지만, 핀란드, 아일랜드, 리투아니아 그리고 룩셈부르크 같은 나라는 거의 0에 가까움
◯ 여객 교통의 경우, 신규 진입자는 영국(90%), 에스토니아(50%) 그리고 폴란드(48%) 에서는 높은 점유율을 가지지만, 기존 운영회사가 전체 시장을 여전히 제어하는 나라는 벨기에, 그리스, 스페인, 핀란드, 아일랜드, 리투아니아, 슬로베이나 그리고 슬로바키아와 같은 소수에 불과함
- 그런데 폴란드와 같은 일부 회원국에서는 새로운 운영회사가 기존 운영회사를 분할한 것이며, 각 지역에 여전히 독점적 권한을 가지고 있음
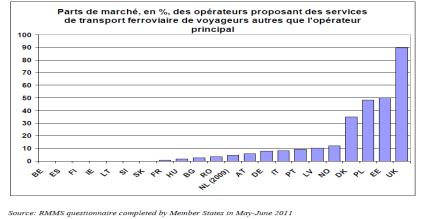
<2010년 말 현재, 주요 운영회사를 제외한 철도여객 수송서비스 운영회사의 승객-km 차원의 전체 시장 점유율>
◯ 이러한 상황은 대부분 회원국마다 초기 단계에서 발생하는 국내 철도 여객교통 시장의 개방이라는 사실 때문임
- 스웨덴 1992년, 독일 1994년, 영국 1995년 그다음 덴마크와 이탈리아가 개방했고 그 이후에 다른 회원국들이 뒤따름
- 2010년 1월 유럽연합 법률에 따라 개방이 선언된 국제 여객 교통은, 각종 운영회사 연합체가 가장 일반적인 운영형태를 띠고 있음
5. 유럽 철도교통 시장의 운영
5.1 다른 교통수단과 철도교통의 상황 비교
◯ 전체 화물교통 중 철도분야 점유율은 지난 시기 급감했으며, 시장 점유율은 11%를 약간 웃돌지만, 경제위기 상황에서는 2010년 10.2% 정도를 유지함
- 육상 화물교통의 철도분야 점유율은, 2002년 이후 17.1%로 안정되어 오다가 1995년에 20.2% 그리고 2010년에는 16.2%로 감소함
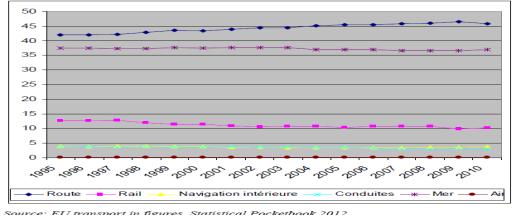
<1995년~2010년 기간의 화물교통에서의 철도분야 점유율>
◯ 여객교통의 경우, 유럽연합 26개국 여객교통 시장에서 철도분야의 점유율은 최근에 증가하여, 2004년 5.9%에서 2010년 6.3%로 증가함
- 철도 네트워크를 가진 회원국 간에 상당한 차이가 존재하는바, 헝가리와 오스트리아는 10% 정도이지만, 에스토니아는 거의 2% 그리고 그리스는 1% 미만임
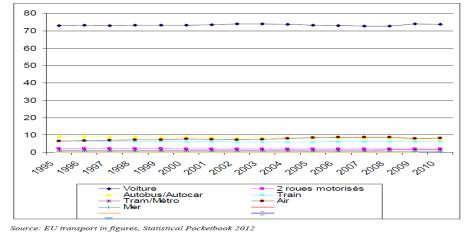
<1995년~2010년 동안의 유럽연합 27개국 여객교통 분야의 철도 점유율>
5.2 철도교통량과 성능의 트렌드
a) 화물교통
◯ 경제 위기는 2009년 유럽연합 27개국에 톤-km 단위로 화물교통량을 18.3% 하락시킴
- 강철, 화학 및 자동차산업의 회생이 많은 영향을 미쳐, 2010년에는 역전 현상이 발생하고, 15개 회원국 정도가 10% 이상 성장하였지만 2008년 수준으로 회복되지 못함
- 유럽철도커뮤니티(CER, Community of European Railways)의 지표에 따르면, 유럽 전체에 걸쳐 2011년 3분기의 철도화물 성능은 2008년 3분기에 비해 9.2% 낮음
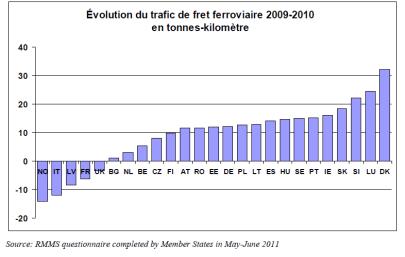
<2009년~2010년 기간의 톤-km 차원의 철도 화물교통 성장>
b) 여객교통
◯ 여객교통은 상대적으로 경제위기의 영향을 덜 받아, 승객-km 단위로 2009년 유럽연합 27개국에서 1.4%의 감소가 있었으며, 유럽연합 15개국의 3.6% 성장은 12개국의 8.3% 감소를 상쇄하지 못함
- 201년의 경우, 영국의 5.8% 고속 성장과 비교하면 유럽연합 12개국은 적절한 성장이 이루어지지 못함(루마니아 11.3% 감소)
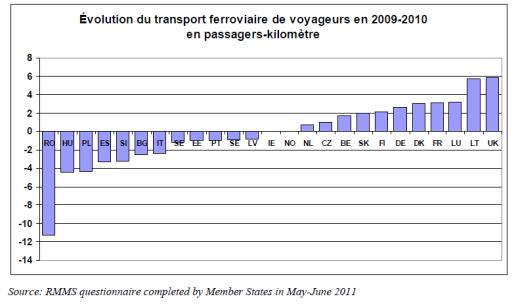
<2009년~2010년 승객-km 단위의 철도 여객교통 성장률>
6. 철도의 성능수준
a) 고용
◯ 2010년 말, 철도 서비스와 인프라시설 관리 분야의 영업 운영에 고용된 노동자의 수는 프랑스 11만 명, 독일 8만 명 그리고 폴란드 6.4만 명임
- 나라마다 이 지표는 달라서, 비교가 어려우며 지난 10년 동안 이 분야의 노동력은 정밀하게 계량화하기가 어려움
◯ 육상교통에 종사하는 실제 인구의 50명 인구당 비율은 2010년 31%이며, 이는 모든 분야의 평균 27%와 비교됨
- 이 분야는 조기 퇴직 연령(55세)과 전체 노동력 중 여성 인구의 낮은 비율(14%)로 특징지어짐
b) 철도 공급산업
◯ 유럽철도산업연합(UNIFE, Association of the European Rail Industry) 연구에 의하면, 세계적으로 철도시장은 2007년에 120조 유로 이상으로 평가되며 2016년까지 154조 유로로 예측됨
- 아시아-태평양 지역과 독립국가연합에서 고성장이 예상되며, 유럽철도 커뮤니티(CER)는 여객교통을 위한 철도차량 대수선이 체코와 슬로바키아 그리고 슬로베니아에서 발생할 것으로 예상함
c) 서비스 품질과 승객 만족
◯ 유럽연합의 철도화물 서비스 품질은 지표의 부족으로 측정하기 어렵지만, 화물 코리도에서의 철도화물 서비스 성능 모니터링을 통해, 서비스 정시성에 대한 일부 정보가 제공될 것임
◯ 추가로, 유럽연합 집행위원회서 시행한 연구에 의하면, 승객들은 차량의 보안, 여행시간 예측과 여객차량에서의 만족도 수준에서 일반적으로 만족함을 보여줌
- 그렇지만, 승객들은 청결과 유지보수, 정시성 그리고 특히 서비스 지체 시의 정보 제공에 대해 개선이 필요하다고 생각함
- 정시성은 많은 회원국에서 상당히 개선된 것으로 나타났지만, 폴란드, 독일, 스웨덴, 루마니아 그리고 프랑스에서 40% 이상이 불충분한 것으로 생각함
◯ 승객들은 철도역에서의 주차, 편의시설의 품질 그리고 청결과 유지보수에 특별한 관심이 필요하다고 생각함
- 다른 한편으로, 승객들은 일반적으로 티켓 배분, 정보와 보안 분야에서는 만족하며, 철도역과 관련된 만족도는 나라마다 틀림(스페인과 룩셈부르크는 매우 높고 폴란드와 헝가리는 여전히 낮음)
d) 공공서비스 의무
◯ 국내 철도 여객시장의 90%가 공공서비스 의무인 것으로 추정됨
- 유럽연합 15개국에서, 대부분의 공공서비스 계약은 2년~10년간의 최소기간으로 계약이 이루어짐
- 유럽연합 12개국에서, 대부분의 계약은 1년 이상이며 그 기간은 늘어가고 있으며, 그 이유는 투자에 대한 수익보장 때문임
◯ 티켓 판매를 통한 비용과 수익의 차이 백분율로 표현되는 보상률은 2009년 유럽연합 12개국에서 71%를 초과하지 않았으며, 이는 유럽연합 15개국의 94%와 비교됨
- 이 지표는 광범위한 예산 제약에도, 2007년까지 4%가 감소한 것으로 나타남
e) 안전
◯ 유럽철도위원회의 보고서에 의하면, 118명의 철도 승객이 2008년~2010년 사이에 사망 사고를 당했으며, 전체 사고발생자는 4,120명이었음(사망자의 60%는 금지된 궤도 지역에의 출입 때문임)
- 1조 열차-km 당 사망사고 측면의 지표는 1990년대 이후부터 계속 증가하여, 2004년 이후 그 비율이 낮아짐
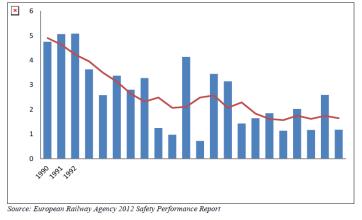
<1조 열차-km 단위에서의 열차 충돌 및 탈선사고 사망자 수>
7. 철도교통 인프라시설
a) 네트워크 길이
◯ 유럽연합의 철도노선 연장은 약 212,000km이며 상대적으로 안정적임
- 예산 상황이 어려운 그리스, 루마니아 그리고 포르투갈과 같은 일부 회원국은 네트워크가 너무 커서 노선이 아닌 궤도에 영향을 미침
- 유럽의 고속철도 네트워크는 성장을 계속하여, 2010년에 6,600km에 도달했고 8년 동안 2배 증가함
b) 인프라시설 투자의 트렌드
◯ 세계교통포럼(ITF, International Transport Forum)에 의하면, 육상교통 인프라시설의 투자 비율은 지난 10년 동안 서유럽에서는 0.8%로 안정적이지만, 중부 및 동유럽 국가는 2009년 2%까지 성장함
- 철도 투자 비율은 나라마다 틀린 데, 2009년은 오스트리아 65%, 영국 55%, 룩셈부르크 52%, 스웨덴 45% 그리고 벨기에 41%로서, 서유럽 지역은 평균 32% 증가함
- 중부 및 동유럽은, 철도분야 점유율이 2000년 22%에서 2009년 13%로 가파르게 하강함
c) 유지관리 요금과 다년 계약
◯ 네트워크 인프라시설 유지관리 요금 수준은 나라마다 다르며, 1천 톤 화물열차 기준으로 열차-km 당 유로 가격은 스페인의 0.1에서 슬로바키아의 10.2에서 아일랜드의 9.8로 다양하지만, 이 차이는 감소하는 추세임
◯ 유럽연합 집행위원회는 인프라시설 관리회사와 철도 운영 회사 간의 다년 계약을 통해, 높은 서비스 수준과 필요한 재무적 효과를 거둘 것으로 생각하며, 15개 회원국에서 다년 계약이 이루어지고 있음
d) ERTMS의 적용
◯ 유럽연합철도교통관리시스템(ERTMS, European Railway Traffic Management System)의 도입은 상호호환성 확보를 위한 중요한 전진임
- 2011년 말, 유럽에서 ERTMS로 서비스하는 노선 길이는 4,000km 이상이며, 직전 연도와 비교하면 20% 이상 상승한 것임
- 현재 4,000km 이상의 노선이 2013년 말까지 서비스에 돌입할 것으로 계획 중임
8. 결론
◯ 2009년 경제 위기는 철도 화물교통에 상당한 영향을 미쳤으며 상당한 회복에도, 2010년 수준은 대부분 회원국에서 2008년의 지표보다 15% 정도 낮은 수치임
- 이 감소는 프랑스와 이탈리아에서 계속 진행 중이며, 유럽연합 차원에서 철도 분야의 모달 점유율은 경제위기 이전수준으로 나타남
- 경제위기의 영향은 철도여객 교통 분야에서는 미미한데, 대부분의 유럽연합 15개국에서는 교통 상승이 나타나며 1990년대에 유럽연합 12개국에서 시작된 감소는 2010년에도 계속 진행 중임
- 회원국에서 확인된 최근의 교통 발전과 유럽연합 집행위원회에서 수행된 승객 만족 수준 간에는 명확한 상호관계가 있으며, 영국과 리투아니아에서 긍정적인 결과를 보이고 있음
◯ 경제 위기 기간 중의 철도화물 분야의 시장 개방은 회원국마다 다름
- 추가로, 일부 기존 운영회사는 국부적인 정부 보조 때문에 일부 국가에서는 상당한 시장 점유율을 가짐
- 경제 위기는 일반적으로 국제 시장의 신규 진입회사의 발전에 저해되지는 않음
- 많은 경쟁력 있는 운영회사의 증가는 교통수단에 높은 수준의 안전 문제에 영향을 미치는 않는다는 사실이 중요함
◯ 여객 시장에서의 효과적인 경쟁 개방이 점차 이루어지고 있지만, 대부분 회원국에서 일어나는 것은 아님
- 철도시장 모니터링 프로세스는 단기적으로 유럽연합 집행위원회에서 현재 진행 중인 국내 철도 여객시장 개발에 대한 [Eurobarometer]의 발간으로 보완될 것임
- 이 연구의 결과는 국내 철도여객 시장의 개발에 대한 법률적 제안에 대한 준비를 고려한 것임
관련 연관정보를 한꺼번에 열람하고자 하시는 경우 정보 메뉴의 정보매트릭스에서 열람하고자 하는 정보의 키워드를 입력하여 검색해주세요.
| 항목명 | 논문 관련데이터내용 |
|---|---|
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 원문 | 원문보기 |
초록(Abstract)
대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다. 대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다.
ScienceON 연계정보 (※ 관련정보는 한국과학기술정보연구원(KISTI)의 ScienceON 검색서비스를 통해 제공됩니다.)
-
등록된 댓글이 없습니다.