글로벌리포트
 댓글 수0
 북마크 수0
 공유 수
| 리포트구분 | 산업리포트 | 콘텐츠구분 | 철도 |
|---|---|---|---|
| 출처 | MarketLine | ||
| 원문제목 | Road & Rail in Asia-Pacific원문보기 | ||
| 언어 | 영어 | 국가 | 영국 |
| 등록일 | 2012-07-05 | 발행일 | 2012-01 |
| 첨부파일 | 등록된 첨부파일이 없습니다. | ||
1. 시장의 개요
1) 시장에 대한 정의
○ 도로 및 철도화물 산업은 도로와 철도를 통해 운송되는 물동량으로부터 발생되는 수입으로 인하여 생성되는 산업이다. 물동량은 화물의 중량단위인 Ton과 운반거리인Km로 측정된다(FTK). 도로와 철도화물 물동량에는 내수 및 수출입 물품이 모두 포함되는데, 본 보고서에서는 이 수출입 화물에 대해서 생산국가 기준으로 집계하도록 한다.
○ 도로 화물분야는 화물의 도로운송으로 인해 발생되는 수입으로 구성되는 것으로 정의한다. 물동량은 화물의 중량단위Ton과 운반거리인Km로 측정된다(FTK). 도로화물 물동량에는 내수 및 수출입 물품이 모두 포함되는데, 본 보고서에서는 이 수출입 화물에 대해서 생산국가 기준으로 집계하도록 한다.
○ 철도 화물분야는 화물의 철도운송으로 인해 발생되는 수입으로 구성되는 것으로 정의한다. 물동량은 화물의 중량단위Ton과 운반거리인Km로 측정된다(FTK). 철도화물 물동량에는 내수 및 수출입 물품이 모두 포함되는데, 본 보고서에서는 이 수출입 화물에 대해서 생산국가 기준으로 집계하도록 한다.
○ 본 보고서에서 산정한 모든 환율적용 기준은 2010년 연간 평균 환율을 사용하여 적용한 결과이다.
○ 본 보고서의 목적상 보고서에서 명시하는 아시아-태평양에는 호주, 중국, 인도, 인도네시아, 일본, 뉴질랜드, 중국, 한국, 대만 및 태국으로 구성되어 있다.
2) 시장분석
○ 2007년~2011년 기간 동안 강력한 성장세를 나타낸 후에 아시아-태평양의 도로 및 철도 산업은 2011~2016년 기간 동안 성장세가 둔화될 것으로 예상된다.
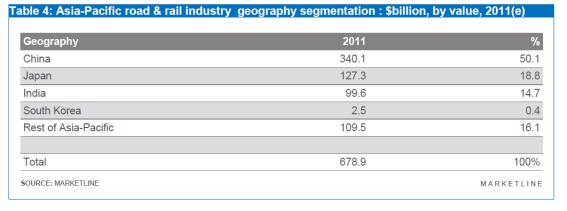
○ 아시아-태평양의 도로 및 철도화물 산업은 2011년 총 시장규모가 6,789억 달러로서 2007년에서 2011년 사이에 복합 연간 성장률 7%를 나타내었다. 한편, 동 기간 동안 중국과 한국의 전 산업분야는 복합 연간 성장률이 각각 10.4% 및 6.6% 로서 상당한 성장을 기록하였으며, 각각의 시장규모는 2011년 기준 3,401억 달러와 25억 달러를 나타내었다.
○ 아시아-태평양의 산업소비량은 2007년부터 2011년 사이에 증가세를 나타내어 복합 성장률 10.2%를 기록하여 2011년 기준 11조 1,533억 FTKs를 나타내었다. 산업규모는 2016년 말에 19조 6,557억 FTKs에 달할 것으로 예상되어 2011~2016 기간 동안 복합성장률 12%를 나타낼 것으로 전망하고 있다.
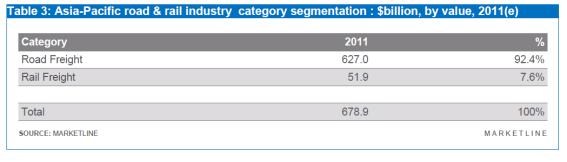
○ 도로화물 분야는 2011년에 전 산업부문 중 가장 호황을 누려, 총 6,270억 달러의 규모로서 전체 화물운송 산업의 총 가치의 92.4%를 차지할 것으로 예상되고 있다. 철도화물 분야는 2011년 519억 달러를 기록하여 전체 화물운송 산업의 7.6%를 점유하게 될 것으로 예상하고 있다.
○ 산업의 전반적인 전망은 2011~2016년 기간 동안 복합 연간성장률이 10.5%로서 전반적으로 하락세가 예상되어 2016년 하반기에는 시장규모가 1조 1,205억 달러 규모로 성장할 것으로 예상된다. 상대적으로 중국과 한국의 산업은 동 기간 동안 복합 연간성장률이 각각 8.5% 및 11.7%를 기록하여 2016년 기준으로 각각 시장규모가 5,113억 달러와 44억 달러가 될 것으로 보인다.
2. 시장 정보
1) 시장 가치
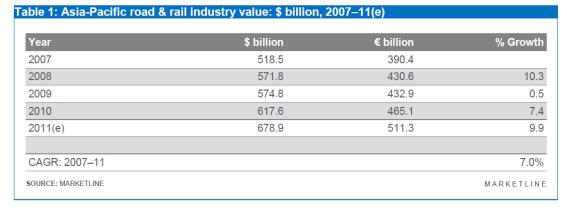
○ 아시아-태평양의 도로 및 철도산업 가치는 2011년에 9.9% 성장하여 6,789억 달러에 도달하였다.
○ 2007~2011년 기간 동안 복합 연간 성장률은 7%를 나타내었다.
< 표 1. 아시아-태평양의 도로 및 철도 산업 가치 : 백만 달러, 2007-2011 >
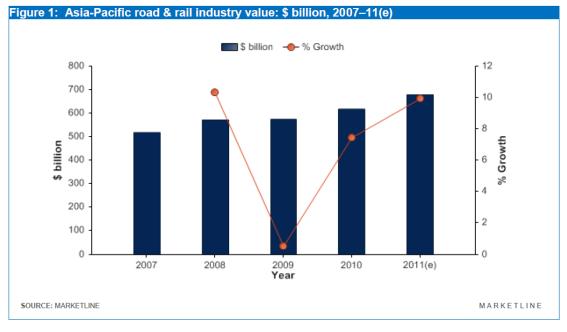
< 그림 1. 아시아-태평양의 도로 및 철도 산업 가치 : 백만 달러, 2007-2011 >
2) 시장 규모
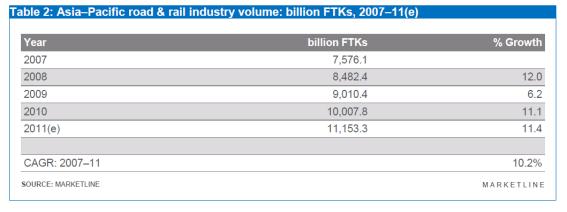
○ 아시아-태평양의 도로 및 철도산업 규모는 2011년에 11.4% 성장하여 11조 1,533억 FTKs 에 도달하였다.
○ 2007~2011년 기간 동안 복합 연간성장률은 10.2%를 나타내었다.
< 표 2. 아시아-태평양의 도로 및 철도 산업 규모 : 백만 FTKs, 2007-2011 >
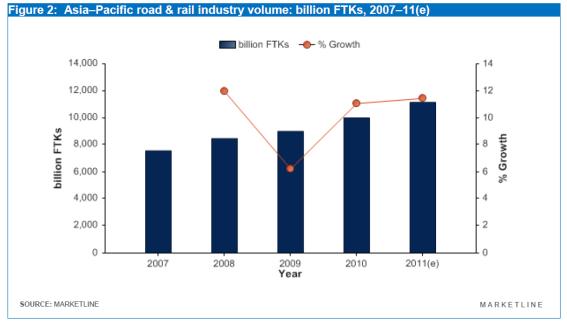
< 그림 2. 아시아-태평양의 도로 및 철도 산업 규모 : 백만 FTKs, 2007-2011 >
3. 시장 세부내용
1) 시장 구분
○ 도로화물 운송분야는 아시아-태평양의 도로 및 철도산업에서 가장 큰 세부분야로서 전체 산업가치의 92.4%를 차지하고 있다.
○ 철도산업 분야는 나머지 7.6%를 점유하고 있다.
< 표 3. 아시아-태평양의 도로 및 철도 산업 분야 : 가치기준, 2007-2011 >
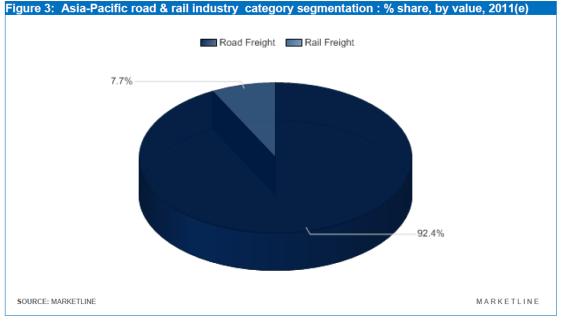
< 그림 3. 아시아-태평양의 도로 및 철도 산업 분야의 점유율(%) : 가치기준, 2007-2011 >
2) 지리적 구분
○ 중국은 아시아-태평양 도로 및 철도산업가치의 50.1% 이상을 점유하고 있다.
○ 일본은 아시아-태평양 산업가치의 18.8% 이상을 점유하고 있다.
< 표 4. 아시아-태평양의 도로 및 철도 산업의 지리적 구분 : 가치기준, 2007-2011 >
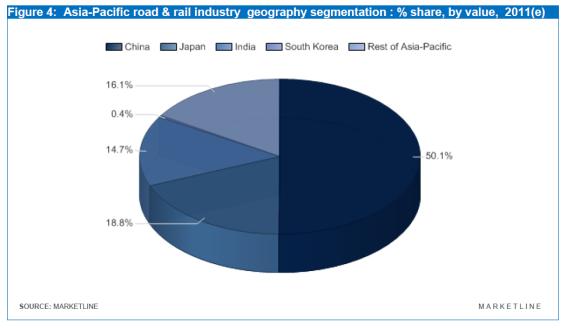
< 그림 4. 아시아-태평양의 도로 및 철도 산업의 지리적 구분 : 가치기준, 2007-2011 >
4. 시장 전망
1) 시장가치 전망
○ 2016년 기준 아시아-태평양의 도로 및 철도산업은 2011년 이후 65% 성장하여 1조 1,205억 달러로 성장할 것으로 예상된다.
○ 2011~2016년 기간 동안의 연간 복합성장률은 10.5%에 이를 것으로 예상하고 있다.
< 표 5. 아시아-태평양의 도로 및 철도 산업 가치 전망 : 백만 달러, 2011-2016 >
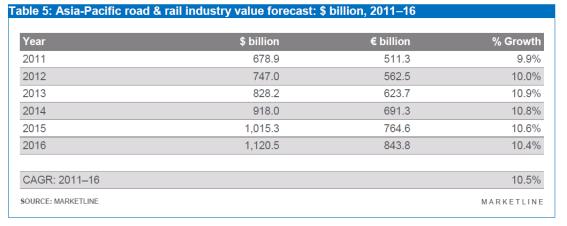
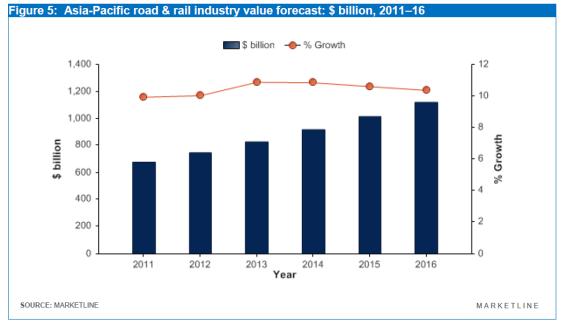
< 그림 5. 아시아-태평양의 도로 및 철도 산업 가치 전망 : 백만 달러, 2011-2016 >
2) 시장규모 전망
○ 2016년 기준으로 아시아-태평양의 도로 및 철도산업의 규모는 2011년 이후 76.2% 성장하여 19조 6,557억 FTKs로 성장할 것으로 예상된다.
○ 2011~2016년 기간 동안의 연간 복합 성장율은 12%에 이를 것으로 예상하고 있다.
< 표 6. 아시아-태평양의 도로 및 철도 산업 규모 전망 : 백만 FTKs, 2011-2016 >
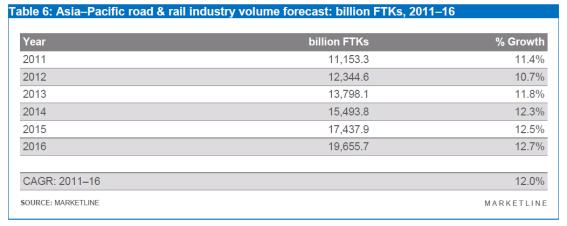
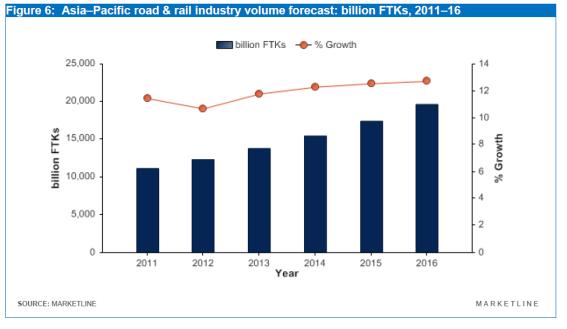
< 그림 6. 아시아-태평양의 도로 및 철도 산업 규모 전망 : 백만 FTKs, 2011-2016 >
5. Five Force Analysis
○ 도로 및 철도시장은 대상 활동분야가 화물을 도로 및 철도시설을 이용하여 운송하는데 주력하는 기업들을 선정하여 분석하였다. 주요 구매주체는 주로 기업들로서 이러한 기업들이 고객들로 간주되며, 연료, 전력 및 차량 공급업체들은 주요 공급자로 선정하였다.
1) 요약
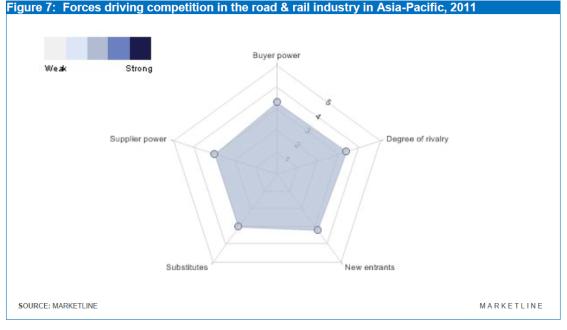
< 그림 7. 아시아-태평양의 2011년 도로 및 철도시장에 대한 경쟁유발 요소 >
○ 세계적인 불황의 영파는 강력한 부양책으로 인하여 영향력이 약화되어 중국의 경제성장은 계속되고 있으며, 향후 도로 및 철도산업은 꾸준한 성장세를 보일 것이라는 낙관적인 전망이 우세하게 점쳐지고 있다.
○ 도로 및 철도산업은 철도운송 및 트럭운송 분야로 구성된다. 이러한 산업에서 제공하는 서비스의 중요성과 매우 다양한 잠재고객들이 서로 결합되어 구매자의 위력은 상당부분 감소된다. 철도 네트웍의 내제적인 용량부족으로 인하여 일반적으로 특정 노선의 운송횟수는 제한되며 이는 비용의 상승을 유발한다. 일부 국가에서는 철도 네트웍의 자율성이 제한되며, 어느 정도의 독과점이 유지되고 있어서 경쟁구도를 저감시키고 있다. 철도산업에 대한 진입장벽은 일반적으로 높기 때문에 새로운 경쟁상대의 등장에 따른 위험은 상대적으로 낮은 편이다. 소비주체가 대규모일수록 자체적인 철도차량을 조성하여 운용할 수 있는 점 때문에 공급자의 힘이 감소된다. 도로분야의 경우는 상대적으로 소규모의 시장진입이 가능하여 고정비용을 줄이며 진입장벽을 낮추고 있다. 그러나 이 분야는 새로운 경재상대 출현에 따르는 위험도와 경쟁수준이 매우 높다. 이러한 산업 내에서 철도와 도로는 서로 상호 대체제의 기능을 가지고 있어서 상호 명백한 이득과 손해가 드러나게 된다.
2) 구매자 측의 힘
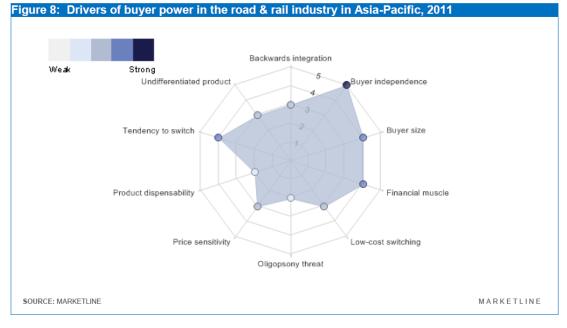
< 그림 8. 2011년 아시아-태평양 도로 및 철도산업의 구매자 측의 힘 유발인자 >
○ 철도 네트웍의 내제적인 용량부족으로 인하여 일반적으로 특정 노선의 운송횟수는 제한될 수 밖에 없다. 더욱이 일부 국가에서는 철도 네트웍의 자율성도 제한되며, 어느 정도의 독과점이 유지되고 있어서 경쟁구도를 저감시키고 있다. 시장 참여자들 중에는 광범위한 물류회사들과 교통 기업들이 포함되어 있다. 제조업체들은 자사의 상품을 최종 소비자들에게 공급하는 것이 대단히 중요한 문제인 만큼 물류 서비스는 제조업체에게는 대단히 중요한 문제이고 따라서 어느 정도 구매자 측의 힘을 약화시킨다. 더욱이 물류서비스를 타사로 전환하는 비용이 상대적으로 저렴하고 이 분야에서의 브랜드 충성도가 크지 않은 점을 고려하면 소비자 측의 힘을 더욱 강화시키는 요인이 된다. 또한 도로 이용 소비기업들이 직접 구매자들에게 상품 전달을 위한 유통망을 갖출 필요성이 크지 않은 반면 대형 소비주체는 자사의 고유 철도차량을 운영할 수 있는 선택권이 있다. 전반적으로 구매자의 힘이 이 분야에서는 “보통”정도의 힘을 가지고 있다고 평가할 수 있다.
3) 공급자 측의 힘
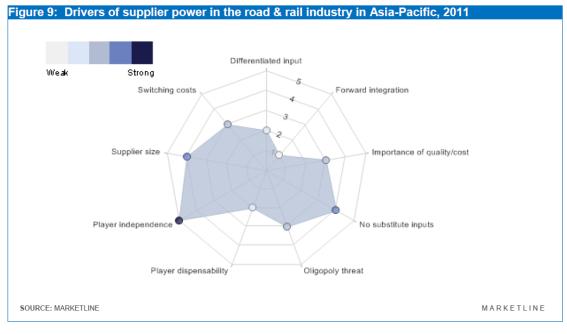
< 그림 9. 2011년 아시아-태평양 도로 및 철도산업의 공급자 측의 힘 유발인자 >
○ 철도와 도로 운영자의 주요 공급물자는 연료, 전력, 철도차량, 노동력, IT 및 사무실 제공업체 등이다. 이러한 공급물품들 중 일부는 소수의 대형 기업들로부터 제공받는다. 이러한 공급물품들은 대형 규모와 제공하는 물자의 중요성으로 인하여 대단히 강한 판매자의 힘을 가지고 있다. 공급자를 바꾸는 데는 대단히 비용이 많이 소요되며, 특히 규모가 크고 장기 계약일 경우에 이러한 현상이 발생된다. 이러한 산업분야에 속한 기업들이 석유가격에 강한 영향력을 미칠 수 있는 업체는 없다. 대형 석유 공급업체들은 종종 도로 운영업체에 자사의 연료 카드시스템을 통해 할인혜택을 제공함으로서 자사에 대한 선호도를 유지하려는 전략을 쓰기도 한다. 비록 이들은 도로 운송 사업자들에게 이득을 주지만 이는 궁극적으로 공급처 변환 비용을 증대시켜서 추가적으로 공급업체의 힘을 강화시켜 주게 된다. 철도 회사들은 기관차나 철도차량을 소수의 기업들로부터 구매 또는 임대할 수 있다. 더욱이, 이러한 자본 집약적인 차량 제조업의 높은 진입장벽으로 인하여 다른 적당한 대체 업체를 물색하는 것은 대단히 어려운 일이다. 전반적으로 본 산업분야에서는 공급자 측의 힘이 “보통” 정도로 평가될 수 있다.
4) 신규 시장진입
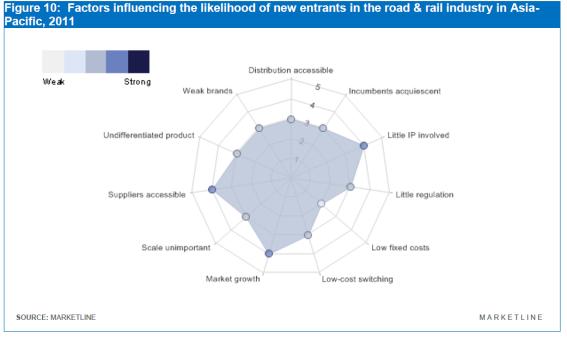
<그림 10. 2011년 아시아-태평양 도로 및 철도산업의 신규 시장진입으로 인한 영향력 지수>
○ 이 분야의 신규진입 수월성은 전적으로 세부분야가 어디인가에 달렸다. 철도 분야에 대한 진입장벽은 일반적으로 높아서 상대적으로 도로 분야에 대한 신규진입으로 인한 위험도가 낮은 것이 사실이다. 주요 장벽으로는 한정된 철도시설, 기존 철도 기반시설물의 사용권에 대한 기업들의 제한성 등이 있다. 특정 몇 개의 철도노선에 대한 철도 운영권은 일반적으로 제한되거나 세심하게 운영될 수 밖에 없다. 더욱이, 철도 운영사업자가 다른 철도노선을 자유롭게 사용하는 것은 노선 사용계약, 정부의 행정력 및 노선 궤간 등과 같은 철도노선 네트웍의 물리적인 제약사항 등으로 제한을 받게 된다. 이 분야는 규제가 상당히 심한 편이며, 철도부문으로의 진입을 위해서는 철도차량을 구매 또는 임대가 필요하므로 상당한 자본의 투입이 요구된다.
○ 도로분야로의 시장진입은 소규모로 진입이 가능하고 진입장벽도 낯은 편이다. 특히, 누구나 여분의 트럭을 소유하고 있으면 단일 사업자로 시장에 진입할 수 있다. 상대적으로 낮은 고정비용, 기존 사업자들의 브랜드 파워의 부재 및 손쉬운 최종 소비자로의 접근성 등이 결합되어 이 분야는 상대적으로 진입하는 것이 수월하도록 되어 있다. 그러나 배출가스에 대한 보다 강화된 정부규제와 운전기사 의 부족 등은 이 분야에 진입할 시 풀어야 하는 어려운 숙제일 것이다. 이 나라의 일부 도로 기반시설은 신규업체의 진입을 상당히 어렵게 만드는 여건으로 볼 수 있는데, 그 이유는 열악한 도로와 불충분한 도로율로 인하여 도로운송이 대단히 신뢰도가 떨어지고 그로 인하여 타 교통수단이 선호되는 상황이기 때문이다. 전반적으로 신규시장 진입 가능성은 “보통” 정도로 평가할 수 있다.
5) 대체재로 인한 위협
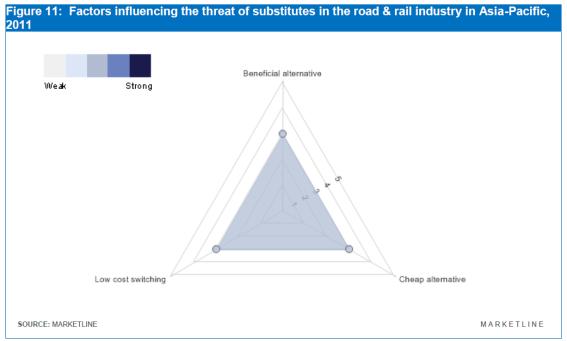
< 그림 11. 2011년 아시아-태평양 도로 및 철도산업의 대체재 위협에 영향을 주는 요소 >
○ 본 산업부분에서 도로와 철도는 상호 대체재로서의 역할을 수행하며 각자 명확한 장점과 단점을 보유하고 있다. 도로 운송은 도로 네트웍에 의한 유연성으로 인해 철도 운송보다 선호된다. 철도 화물회사는 도로 화물운송과 하천의 바지 운송회사들로부터 간접적인 경쟁에 직면한다. 도로 운송회사는 최종 소비자들에게 상품을 문 앞까지 직접 전달하기 때문에 명백한 이점을 지니고 있다. 그러나 증가하는 도로교통 혼잡도, 배출가스 규정 및 운전기사의 부족 등은 도로 화물 운송부문의 심각한 문제점을 야기하고 있다. 이러한 도로 운송 및 철도 운송에 대한 대체재로는 항공운송이 있다. 저가 항공사들은 저렴한 비용으로 국내선 및 국제선 서비스를 제공하여 일부의 경우에는 철도운임과 경재이 되기도 한다. 전반적인 이 분야의 대체재로 인한 위협은 “보통” 정도로 평가된다.
6) 시장경쟁의 정도
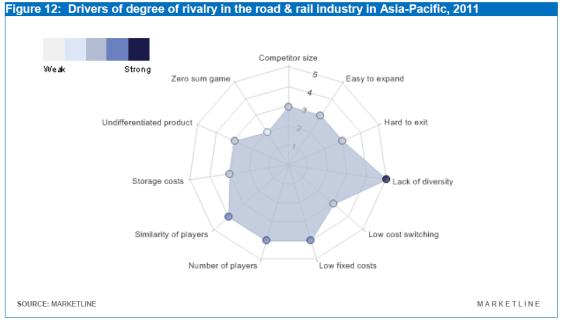
< 그림 12. 2011년 아시아-태평양 도로 및 철도산업의 시장경쟁 정도를 유발하는 인자 >
○ 경쟁의 정도는 신규진입으로 인한 위협과 비슷하게 세부분야에 따라 다른 양상을 보인다. 철도 수송의 경제적 중요성으로 인하여 철도 수송에 정부 정책이 집중되기도 하고 경쟁 사업체를 제한하거나 경쟁 자체를 제한하기도 한다. 역사적으로 철도 사업자들은 차량과 철도노선을 모두 운영하였으며 이러한 모델은 철도산업은 자연적으로 독과점이라는 의식을 불러오게 되었는데, 이는 같은 노선에 여러 개의 철도노선이 가설되면 대단히 비경제적이기 때문에 한 노선에는 한 회사가 독점할 수 밖에 없는 구조를 가지게 된다. 국유화는 철도산업에서는 흔히 있는 일이다. 철도 차량 및 기반 시설물을 세분화 하는 것은 경쟁을 도입하기 위한 기본적인 전제사항이지만 이는 다양한 범위 및 정도로 진행되고 있다. 경쟁의 정도는 높은 고정비용, 진입 및 탈퇴 비용 등으로 인하여 대단히 높다.
○ 도로분야는 분야가 세분화 되어 있고 매우 많은 수의 중소규모 기업들로 시장이 구성되어 있다. 대단히 많은 수의 경쟁기업들과 높은 이탈 장벽 등으로 인하여 경쟁수준을 높이고 있다. 추가적으로 해당 부문의 기업들이 제공하는 서비스는 비록 다양하기는 하지만 대부분의 참여기업들이 별다른 차이점이 없다는 특성이 있다. 이 부문에서는 차별화 가능성이 대단히 미미하다. 대형 기업들은 사업 운영을 지리적으로 다양화 시키고 보다 복잡한 교통 서비스를 제공하기도 하지만 역시 비슷한 사업 모델을 벗어날 수는 없어서 결국 경쟁구도만 심화시킨다. 본 사업부문의 경쟁구도의 정도는 “보통” 인 것으로 평가된다.
6. 선도 기업들
1) Guangshen Railway Company Limited
<표 7. Guangshen Railway Company Limited : 주요사항 >
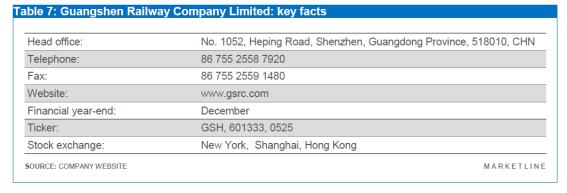
○ Guangshen Railway Company Limited(GSRC)사는 총 481.2km 연장의 Guangdong 지방을 수직으로 가로지르는 Shenzhen-Guangzhou-Pingshi 철도노선에 대한 여객 및 화물운송 사업을 관장하고 있다.
○ 이 Shenzhen-Guangzhou 철도는 전략적으로 중국의 주요 철도 네트웍과 연계되도록 노선이 선정되고 연결되어 있는데, 이러한 연계 주요철도에는 Beijing-Guangzhou, Beijing-Kowloon, Sanshui-Maoming, Pinghu-Nantou 및 Pinghu-Yantian 노선과 홍콩의 Kowloon-Canton 철도노선이 포함되어 있다.
○ 이 회사는 2개의 사업부로 운영되고 있는데, 이들은 철도사업부와 기타 사업부로 구분되어 있다.
○ Guangshen Railway 사업부는 여객교통, 화물교통 및 철도네트웍 사용 및 서비스 부문으로 나뉘어 운영되고 있다.
○ 이 회사의 여객교통 사업부에는 Guangzhou-Shenzhen 도시간 고속철도, 홍콩과 Guangshen 간을 연결하는 홍콩 관통 철도 및 내륙 장거리 철도 등을 포함하고 있다. 이 회사는 일일 열차운행 스케쥴에 따라 224편의 여객열차를 운행하고 있으며, 여기에는 Guangzhou와 Shenzhen간을 운행하는 110량의 고속여객 철도, 11편의 HongKong Through Train을 포함하여 13편의 Hong Kong 관통열차, Zhaoqing과 Kowloon을 연결하는 1편의 관통열차, Beijing-Kowloon 또는 Shanghai-Kowloon을 격주로 운행하는 1편의 관통열차 및 105편의 장거리 여객열차가 포함되어 있다.
○ 이 회사의 화물운송 사업부는 Shenzhen-Guangzhou-Pingshi 노선의 외곽에서 출발/도착하는 중장거리 내륙화물 운송교통을 담당하고 있다. 이 회사는 완전적재 화물차량, 단독적재 화물차량 및 컨테이너를 수송한다. 이 사업부는 영내 및 영외화물 운송 및 통과화물 운송 등과 같이 3 부분으로 구분된다.
○ 영내화물이란 주로 화물을 홍콩이나, 항구와 연결된 회사소속의 철도와 연결되는 지선 또는 화물 정거장에서 하역하는 화물을 말하며, 영외화물은 주로 홍콩이나, 항구와 연결된 회사소속의 철도와 연결되는 지선 또는 화물 정거장에서 적재하는 북쪽지방으로 향하는 화물을 말하고, 통과화물은 이 회사의 철도노선을 이용하지만 이 회사의 노선에서 출발하거나, 도착하지 않는 화물을 말한다.
○ Guangshen‘s 철도 및 사용서비스 사업부는 전동차 견인, 철도궤도 사용, 전기 케이터너리, 철도차량 동기화 및 기타 서비스를 담당하고 있다.
○ 이 회사의 기타사업부는 회사의 교통사업과 연관된 업무를 수행한다. 여기에는 재료 및 공급물품에 대한 판매, 철도의 유지보수, 차내 물품판매 서비스, 근로서비스 및 기타 철도 교통과 연관된 사업이 포함된다. 이 사업부는 또한 열차 내 및 정거장의 물품판매, 식당서비스 및 광고 및 관광 서비스도 제공하고 있다.
○ 이 회사는 Shenzhen Guangshen Railway Travel Service, Shenzhen Nantie Construction Supervision Company, Shenzhen Railway Station Passenger Service Company, Guangshen Railway Station Dongqun Trade and Commerce Service Company, Shenzhen Fu Yuan Enterprise Development Company, Guangzhou Railway Huangpu Service Company 및 기타 계열사들과 직접적으로 연관관계를 유지하고 있다.
○ 이 회사의 협력업체로는 Shenzhen Guangshen Railway Civil Engineering Company사, Zengcheng Lihua and Tiecheng사 등이 있다.
주요 지표
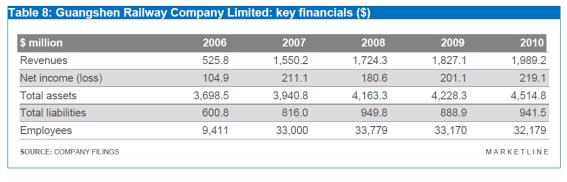
○ 이 회사는 2010년 회계연도 12월 결산시 19.89억 달러의 매출을 기록하여 2009년 회계년도에 비해 8.9%의 매출액 증가율을 나타내었다. 이 회사의 순수익은 2010 회계년도에 2.19억 달러를 기록하여, 이전년도의 2.01억 달러에 비해 거의 비슷한 수준을 보였다.
<표 8. Guangshen Railway Company Limited : 주요 재무사항 ($) >
< 표 9. Guangshen Railway Company Limited : 주요 재무사항 (CHF) >
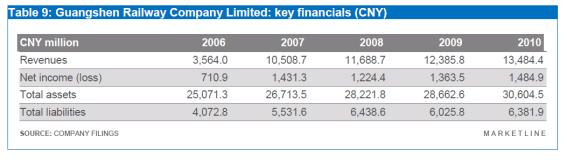
< 표 10. Guangshen Railway Company Limited : 주요 재무비율 >
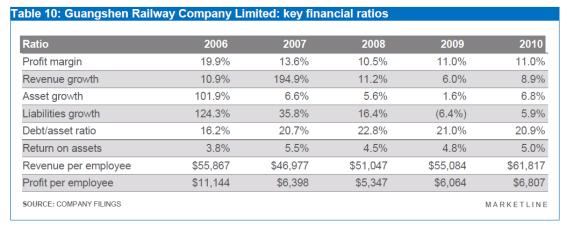
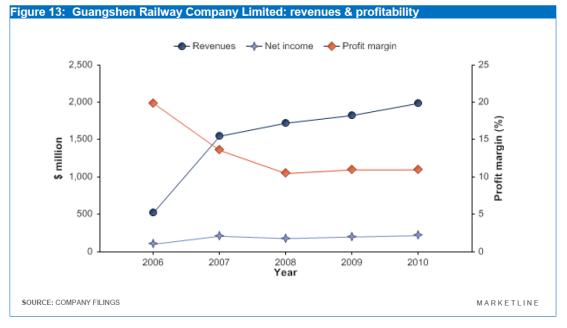
< 그림 13. Guangshen Railway Company Limited : 매출 & 이익 >
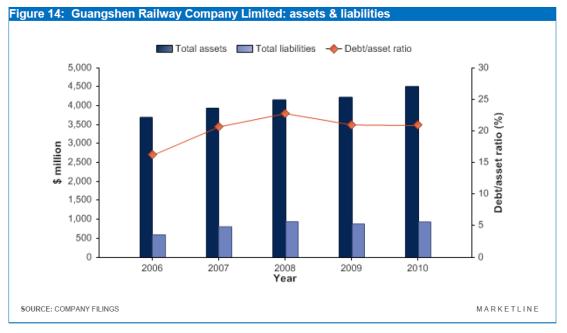
< 그림 14. Guangshen Railway Company Limited : 자산 & 신용도 >
2) Nippon Express Co., Ltd.
<표 11. Nippon Express Co., Ltd. : 주요사항 >
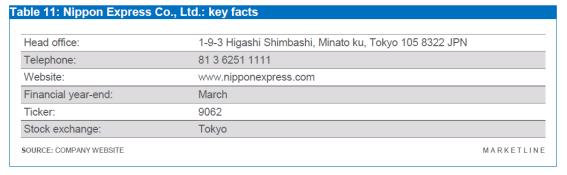
○ Nippon Express 사는 일본의 가장 큰 운송 및 물류 서비스 회사들 중 하나이다. 이 회사는 육상, 해상 및 항공 운송수단을 이용해서 화물운송 및 배송서비스를 제공하는 국제적인 종합 물류운송 회사이다. Nippon Express사는 고품질 운송서비스를 포함하여 제3자 물류서비스, 화물보관 서비스, 보안운송 서비스, 대형화물 및 건설장비 운송 서비스 등을 제공하고 있다.
○ Nippon Express 사는 일본 내에 276개소 및 해외에 70개소의 지점 등 총 346개소의 지점을 운영하고 있다. 이 회사는 미주, 유럽 및 아시아-태평양 지역을 망라하는 전 세계 36개국의 209개 도시 등 385개 지역의 활동무대에서 사업을 운영하고 있다.
○ 이 회사는 배송/운송, 물품 판매 및 기타분야 등과 같은 3개의 사업부로 운영되고 있다.
○ Nippon Express사는 배송/운송 사업부를 통해서 해양운송에서부터 육상운송 까지 모든 운송수단에 대해 취급하고 있다. 이 사업부는 철도 화물발송, 육상 운송, 해양 및 항구 운송, 항공화물 발송, 화물보관 및 기타 운송업무 등을 취급하고 있다. 이 회사는 일반적인 화물운송에 추가하여 여행업무, 물품보관 서비스, 이동 서비스 및 현금/건설장비 운송, 발전스테이션 및 정유공장 등과 같은 대형공장에 필요한 중장비 등의 운송서비스도 취급하고 있다.
○ 배송 및 운송 사업부는 Nippon Express, Nippon Truck 등을 포함한 총 228개의 국내 사업체의 집합체로 구성되어 있으며, 해외에서는 총 62개 회사의 사업체로 구성되어 있다.
○ 물품판매 사업부에서는 물류장비의 판매 및 임대, 자재/차량의 포장, 석유제품/액화석유가스, 차량 유지보수 및 보험대리인 사업 등을 수행하고 있다. 이와 더불어서 Dalian Nittsu Container Manufacturing Company 사는 중국에서 컨테이너의 제조와 판매업무를 수행하고 있다. 이 사업부는 6개의 해외 지사와 27개의 국내 지사를 통해서 영업을 수행하고 있다.
○ 기타 사업부는 부동산 임대, 부동산 중개, 건물 및 창고 등의 설계와 유지보수 등을 담당하고 있다. 이 사업부는 또한 Nittsu Research Institute and Consulting 사를 통해서 조사 및 연구를 수행하고, Nippon Express Capital 사를 이용하여 재무서비스를 제공하며, Nittsu Driving School 사를 통해서 운전자 훈련 서비스를 제공하고 있다. 여기에 추가하여 Careerroad사는 근로자 파견업무를 담당하고, Shanghai e-Technology 사는 중국에서 물류 소프트웨어 개발을 담당하고 있다. 기타 사업부는 2개의 해외 사업장과 20개소의 국내 사업장을 이용하여 업무를 수행하고 있다.
주요 지표
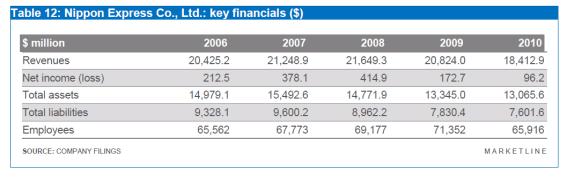
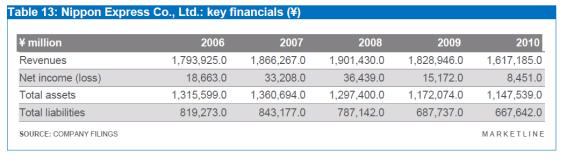
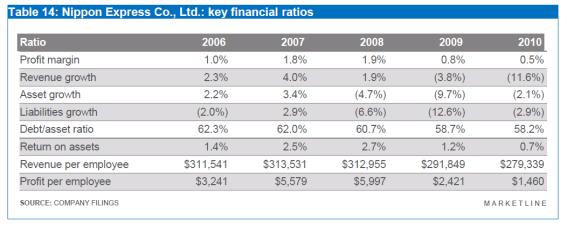
○ 이 회사는 2010년 회계연도 3월 결산시 184.13억 달러의 매출을 기록하여 2009년 회계년도에 비해 11.6%의 매출액 감소율을 나타내었다. 이 회사의 순수익은 2010 회계년도에 9,600만 달러를 기록하여, 이전년도의 1.73억 달러의 순수익에 비해 상당한 감소수준을 보였다.
<표 12. Nippon Express Co : 주요 재무사항 ($) >
< 표 13. Nippon Express Co : 주요 재무사항 (CHF) >
< 표 14. Nippon Express Co : 주요 재무비율 >
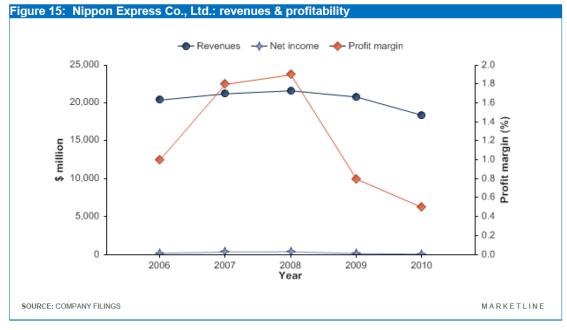
< 그림 15. Nippon Express Co : 매출 & 이익 >
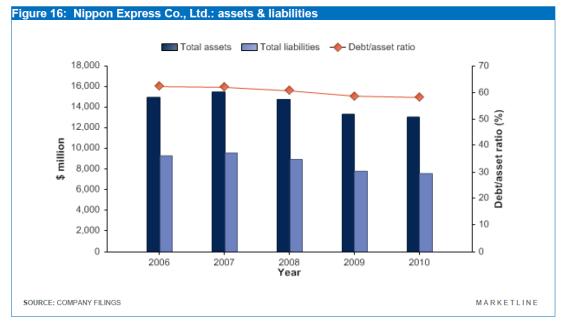
< 그림 16. Nippon Express Co : 자산 & 신용도 >
3) Toll Holdings Limited
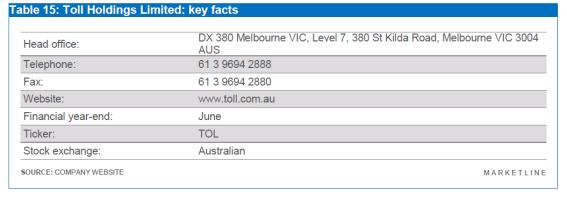
<표 15. Toll Holdings Limited : 주요사항 >
○ Toll Holdings(Toll)사는 고속 화물발송, 창고보관 및 배송 등과 같은 물류 및 공급망 체인운영 서비스를 제공하는 회사이다. 이 회사는 아시아, 호주 및 뉴질랜드에서 영업활동을 수행하고 있다.
○ 이 회사는 Toll Global Resources, Toll Global Logistics, Toll Global Forwarding, Toll Global Express, Toll Domestic Forwarding and Toll Specialized and Domestic Frieght 등 총 6개의 사업부로 운영되고 있다.
○ Toll Global Resources(TGR)사업부는 프로젝트 단위의 사업들과 함께 자원과 광산부문에 대한 물류서비스를 제공하고 있다. 이 사업부는 석유, 가스, 광산 및 화학산업에 대한 통합 물류솔루션을 제공하고 있다. 이 사업부는 Toll Mining Services, Toll Energy, Toll Remote Logistics, Perkins Shipping, Toll Offshore Petroleum Services 및 Toll Marine Logistics 와 같은 6개의 사업조직으로 세분된다.
○ Toll Global Logistics(TGL) 사업부는 국적 또는 다국적 고객들에게 통합 물류서비스와 공급망 관리 서비스를 제공한다. 이 사업부는 호주, 뉴질랜드, 싱가폴, 중국, 일본, 대만, 한국, 홍통, 캄보디아, 말레이지아, 미얀마, 태국, 베트남, 인도네시아, 필리핀, 인도, 스리랑카 및 아랍 에미리트 등의 국가를 포함한 아시아-태평양 일대 국가에 대해 광범위한 통합 운송, 창고 및 부가서비스를 제공하고 있다.
○ Toll Global Forwarding(TGF)사업부는 육상, 해상교통 및 항공교통수단을 이용한 전 세계적인 화물운송 서비스를 제공하고 있다. 이 사업부는 홍콩에 기반을 둔 국제적인 업무행위 처리조직으로 이루어져 있으며, 주로 아시아의 주요 무역노선에 중점을 두고 있다.
○ Toll Global Express(TGX) 사업부는 주로 아시아지역에 대한 고속화물 및 익일배송 서비스에 중점을 두고 사업을 수행하고 있다. 이 사업부는 항공교통과 육상교통수단을 이용하여 호주 및 아시아-태평양 지역 전역의 긴급 화물배송 서비스를 제공하고 있다. 이 사업부는 4개의 호주 은행과 계약을 체결하여 영업하는 Margins in Toll Priority's Air Express, 여객 및 적하업무 등에 대한 죠인트 벤처 사업을 수행하는 The Toll Dnata, 소매사업 부문의 물품공급을 담당하는 Toll IPEC, 계약 서비스 부문에 대한 물품공급 서비스인 Toll Fast catering 및 Toll People 및 Stream Solutions 등을 포함하는 개별 사업부문으로 구성되어 있다.
○ Toll Domestic Forwarding(TDF) 사업부는 호주와 뉴질랜드 일대에 육상교통, 철도 및 해운을 이용하여 뉴질랜드와 호주지역에 다중교통 화물 발송서비스를 제공하고 있다. 이 사업부는 트럭하중에 상당하는 화물(FTL)을 호주전역에 도로, 철도 및 해운운송을 이용하여 발송서비스를 제공하고, 뉴질랜드 일대에 도로 및 철도 운송을 이용하여 화물을 발송하는 서비스에 주력하고 있다. 이 TDF 사업부는 Toll SPD, Tasmania 지역의 화물업무를 담당하는 Toll Tasmania, Queensland 의 철도화물 수송업무를 관장하는 QRX, 뉴질랜드의 건축부문과 소매부문을 담당하는 Toll Refrigerated and Toll Tranzlink 로 구성되어 있다.
○ Toll Specialized and Domestic Frieght 사업부는 호주전역의 벌크 액체 및 도로운송을 포함하는 FCL(컨테이너 적재물) 및 LCL 에 특화된 운송서비스를 제공하고 있다. 이 사업부에서는 NQX 및 Toll Express 의 트럭하중 미만의 화물도 취급하고 있다. 이 사업부에서 제공하는 specialist logistics 업무는 Toll Transition, Toll Liquids 및 Toll Fleet Management 를 통해서 제공하고 있다.
○ PDF Toll은 통합 물류지원업무를 제공하고 있다. 이 사업부는 고립되었거나 어려운 환경에서 운영되고 있는 산업조직 또는 정부를 지원하고 있다. 이 사업부는 국제 구호단체, 건설회사 및 관상, 석유 및 가스 산업 등 원거리에서 사업을 수행하고 있는 모든 조직에 대해 물품을 공급하고 있다.
○ 이 회사는 또한 방위 물류, 담보관리, 금속물 물류, 위험물 관리, 와인 물류 및 항공연료 물류 등에 대한 서비스를 틈새 사업자들과 협력체를 구성하여 제공하고 있다.
주요 지표
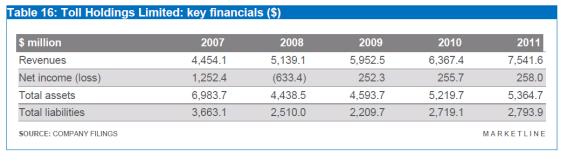
○ 이 회사는 2011년 회계연도 6월 결산시 75.42억 달러의 매출을 기록하여 2010년 회계년도에 비해 18.4%의 매출액 증가율을 나타내었다. 이 회사의 순수익은 2011 회계년도에 2.58억 달러를 기록하여, 이전년도의 2.56억 달러의 순수익에 비해 거의 동일한 매출수준을 보였다.
<표 16. Toll Holdings Limited : 주요 재무사항 ($) >
< 표 17. Toll Holdings Limited : 주요 재무사항 (CHF) >
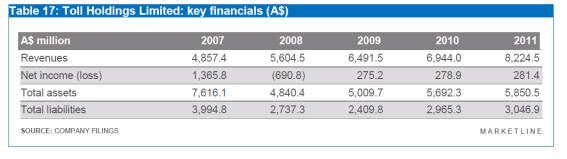
< 표 18. Toll Holdings Limited : 주요 재무비율 >
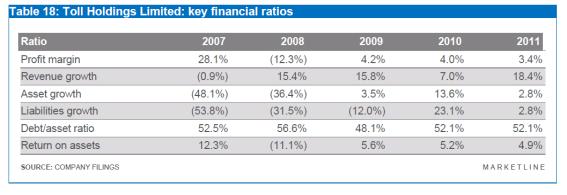
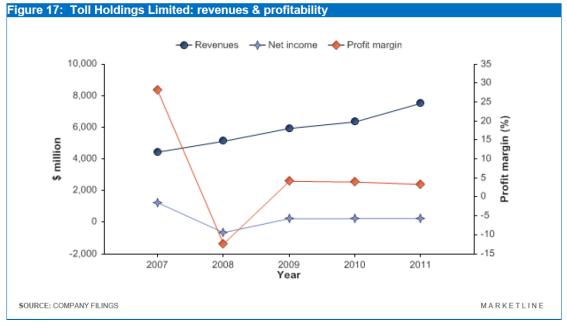
< 그림 17. Toll Holdings Limited : 매출 & 이익 >
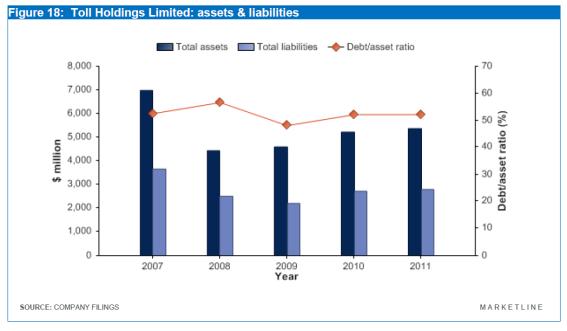
< 그림 18. Toll Holdings Limited : 자산 & 신용도 >
4) Yamato Holdings Co., Ltd.
<표 19. Yamato Holdings Co., Ltd. : 주요사항 >
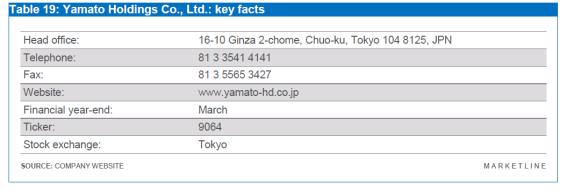
○ Yamato Holdings (Yamato)사는 배송 및 물류사업 등을 운영하는 일본에 기반을 둔 지주회사 그룹이다. 이 회사는 45개의 자회사와 5개의 계열사를 거느리고 있으며, 일본, 미국, 유럽 및 아시아에서 영업활동을 수행하고 있다.
○ 이 회사는 배송, BIZ-물류, 가계 편의서비스, e-비지니스, 재무, 트럭 운영관리 및 기타 사업 등 총 7개의 사업부로 나뉘어서 운영되고 있다.
○ 배송 사업부는 일반 대중 및 기업체를 상대로 소형소포 배송서비스를 제공하고 있다. 이 사업부는 Takkyubin(직접 방문배송 서비스), Cool Takkyubin(온도제어 배송서비스), Kuroneko 우편(잡지, 카탈록, 상품샘플 배송), Takkyubin Collect, Kuroneko Members 및 Takkyubin 간편 주소표식 보장서비스 등의 서비스를 제공하고 있다. 2010년 회계년도에 이 Takkyubin 배송물량은 12.62억개의 소포를 처리하고, Kuroneko 우편 서비스는 22.62억 개의 우편물을 취급하였다. 2010년 3월의 소형 소포 배송물량은 3.042억 개에 달하였는데, 이는 Takkyubin 서비스의 1.03억 건과 Kuroneko 우편서비스의 2.012억 건을 합한 수치이다. 이러한 소포배송 서비스는 일본 전역에 제공되고 있다. 이 사업부는 Yamato 교통, Okinawa Yamato 교통, Yamato Global Express 및 Yamato Architects & Designing 과 같은 자회사를 통해서 사업을 운영하고 있다.
○ BIZ-물류사업부는 기업체간(B2B) 배송서비스 즉, 물류, 해운배송, 예술품 운송, 서비스부품 물류 및 의료 물류 등을 담당하고 있다. 이 사업부는 또한 국제 해운 배송, 통관서비스 및 국제운송사업 등을 수행하고 있다. 이 사업부에서는 포장 재료에 대한 제조 및 판매도 담당하고 있다. 이 사업부는 B2B 공급망 운영 관련 시장을 주된 목표로 사업을 수행하고 있다. 이 회사는 Yamato 물류, Yamato Packing 서비스, Yamato Packing Technology Institute, Konan 인더스트리, Yamato Transport U.S.A, Yamato Transport Europe, Yamato Transport(Hong Kong), Yamato Transport(S), Taiwan Yamato International 물류 및 일본의 Yamato Global 물류 등과 같은 자회사를 통해서 사업을 수행하고 있다.
○ 가계 편의사업부는 가계와 개인들에 대한 생활편의 서비스 및 배송 서비스와 같은 운송 서비스를 제공하고 있다. 이러한 서비스에는 가구 재배치, 물품포장, 배송, 포장해체 및 청소 서비스들과 같은 고객지원 서비스를 주로 수행하고 있다. 이 사업부는 Yamato Home Convenience 자회사를 통해서 사업을 수행하고 있다.
○ e-비지니스 사업부는 어플리케이션 제공서비스 및 정보시스템 개발 등을 포함하는 일련의 기업 정보제공 서비스를 제공하는 사업부이다. 이 사업부는 또한 컴퓨터 시스템의 운영과 관리를 담당하고 있으며, Yamato System Development, Yamato Career Service 및 Yamato Systems 와 같은 자회사를 통해서 사업을 수행하고 있다.
○ 재무사업부는 우선적으로 우편 주문회사를 시작으로 하여 개인 및 기업고객들을 상대로 청산 및 재무서비스를 제공하고 있다. 이 사업부는 Yamato Financial, Yamato Lease 및 Fine Credit 등의 회사를 통해서 운영하고 있다.
○ 이 회사의 토럭 운영 사업부는 트럭 및 기타 교통기업의 자동차들에 대한 운영 서비스를 제공하고 있다. 이 사업부는 Yamato Autoworks, Yamato Autoworks Hokushinetsu 및 Yamato Autoworks Okinawa 사를 통해 영업을 수행하고 있다.
○ 기타 사업부는 고속도로 교통/인력파견 서비스 등을 포함하는 광범위한 공유서비스를 제공하고 있다. 이 사업부는 Box Charter, Yamato Box Charter, Yamato Staff Supply, Yamato Management Service, Yamato Multi Charter 및 Kobe Yamato Transport 등과 같은 자회사를 통해서 운영하고 있다.
주요지표
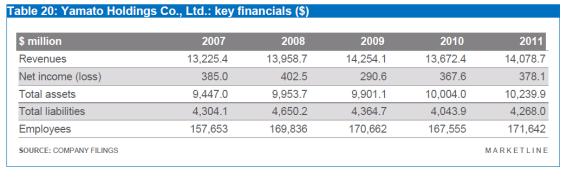
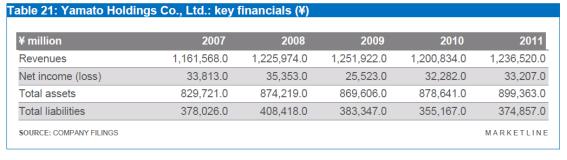
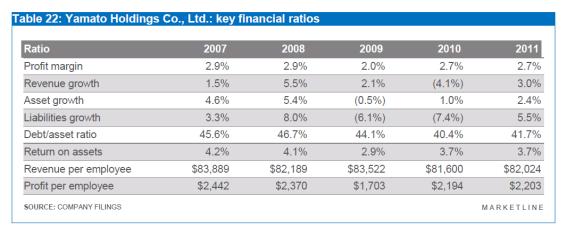
○ 이 회사는 2011년 3월 회계년도 기준으로 140.79억 달러의 매출을 기록하여 2010년 회계년도에 비해 3.0% 의 성장세를 나타내었다. 이 회사의 순 수익은 2011년 회계년도에 3.78억 달러를 기록하여 이전년도의 3.68억 달러에 비해 소폭 신장하였다.
< 표 20. Yamato Holdings Co., Ltd. : 주요 재무사항 ($) >
< 표 21. Yamato Holdings Co., Ltd. : 주요 재무사항 (€) >
< 표 22. Yamato Holdings Co., Ltd. : 주요 재무비율 >
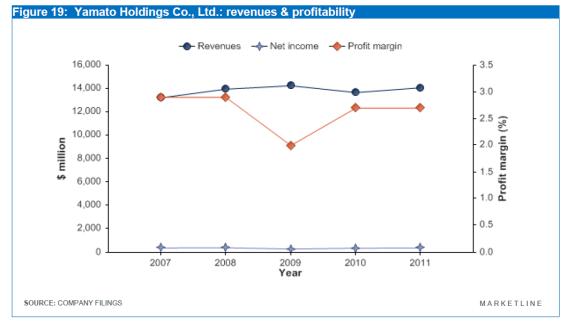
< 그림 19. Yamato Holdings Co., Ltd. : 매출 & 이익 >
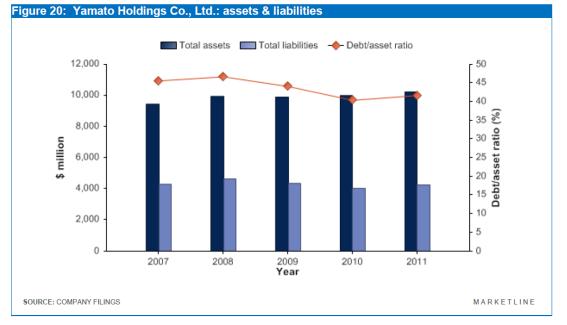
< 그림 20. Yamato Holdings Co., Ltd. : 자산 & 신용도 > & 신용도 >
관련 연관정보를 한꺼번에 열람하고자 하시는 경우 정보 메뉴의 정보매트릭스에서 열람하고자 하는 정보의 키워드를 입력하여 검색해주세요.
| 항목명 | 논문 관련데이터내용 |
|---|---|
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 원문 | 원문보기 |
초록(Abstract)
대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다. 대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다.
ScienceON 연계정보 (※ 관련정보는 한국과학기술정보연구원(KISTI)의 ScienceON 검색서비스를 통해 제공됩니다.)
-
등록된 댓글이 없습니다.