글로벌리포트
 댓글 수0
 북마크 수0
 공유 수
| 리포트구분 | 산업리포트 | 콘텐츠구분 | 철도, 도로교통 |
|---|---|---|---|
| 출처 | MarketLine | ||
| 원문제목 | Road & Rail in Poland원문보기 | ||
| 언어 | 영어 | 국가 | 영국 |
| 등록일 | 2012-06-29 | 발행일 | 2012-01 |
| 첨부파일 | 등록된 첨부파일이 없습니다. | ||
1. 시장의 개요
1) 시장에 대한 정의
○ 도로 및 철도화물 산업은 도로와 철도를 통해 운송되는 물동량으로부터 발생되는 수입으로 인하여 생성되는 산업이다. 물동량은 화물의 중량단위인 Ton과 운반거리인Km로 측정된다(FTK). 도로와 철도화물 물동량에는 내수 및 수출입 물품이 모두 포함되는데, 본 보고서에서는 이 수출입 화물에 대해서 생산국가 기준으로 집계하도록 한다.
○ 도로 화물분야는 화물의 도로운송으로 인해 발생되는 수입으로 구성되는 것으로 정의한다. 물동량은 화물의 중량단위Ton과 운반거리인Km로 측정된다(FTK). 도로화물 물동량에는 내수 및 수출입 물품이 모두 포함되는데, 본 보고서에서는 이 수출입 화물에 대해서 생산국가 기준으로 집계하도록 한다.
○ 철도 화물분야는 화물의 철도운송으로 인해 발생되는 수입으로 구성되는 것으로 정의한다. 물동량은 화물의 중량단위Ton과 운반거리인Km로 측정된다(FTK). 철도화물 물동량에는 내수 및 수출입 물품이 모두 포함되는데, 본 보고서에서는 이 수출입 화물에 대해서 생산국가 기준으로 집계하도록 한다.
○ 본 보고서에서 산정한 모든 환율적용 기준은 2010년 연간 평균 환율을 사용하여 적용한 결과이다.
○ 본 보고서의 목적상 보고서에서 명시하는 유럽이란 서유럽과 동유럽을 포함하여 일컫는다.
○ 서유럽은 벨기에, 덴마크, 프랑스, 독일, 그리스, 이탈리아, 네덜란드, 노르웨이, 스페인, 스웨덴, 스위스, 터키 및 영국으로 구성되어 있다.
○ 동유럽은 체코, 헝가리, 폴란드, 루마니아, 폴란드 및 우크라이나로 구성되어 있다.
2) 시장분석
○ 2007년~2011년 기간 동안 평범한 성장세를 나타낸 후에 폴란드의 도로 및 철도 산업은 2011~2016년 기간 동안 급속한 성장세를 경험할 수 있을 것으로 예상된다.
○ 폴란드의 도로 및 철도화물 산업은 2011년 총 시장규모가 159억 달러로서 2007년에서 2011년 사이에 복합 연간 성장률 3.3%를 나타내었다. 한편, 동 기간 동안 러시아와 체코의 전 산업분야의 성장율은 복합 연간 성장률이 각각 3.7% 및 1.5%를 기록하였으며, 각각의 시장규모는 2011년 기준 491억 달러와 43억 달러를 나타내었다.
○ 폴란드의 산업소비량은 2007년부터 2011년 사이에 복합 성장률 6.9%를 기록하여 2011년 기준 1,787억 FTKs를 나타내었다. 산업규모는 2016년 말에 2,128억 FTKs에 달할 것으로 예상되어 2011~2016 기간 동안 복합성장률 3.6%를 나타낼 것으로 전망하고 있다.
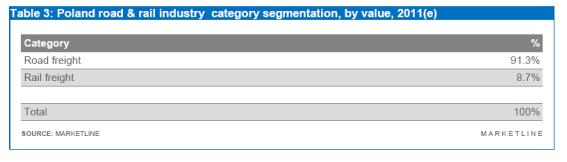
○ 도로화물 분야는 2011년에 전 산업부문 중 가장 호황을 누려, 총 145억 달러의 규모로서 전체 화물운송 산업의 총 가치의 91.3%를 차지할 것으로 예상되고 있다. 철도화물 분야는 2011년 14억 달러를 기록하여 전체 화물운송 산업의 8.7%를 점유하게 될 것으로 예상하고 있다.
○ 산업의 전반적인 전망은 2011~2016년 기간 동안 복합 연간성장률이 10%로서 전반적으로 급격한 성장세가 예상되어 2016년 하반기에는 시장규모가 256억 달러 규모로 성장할 것으로 예상된다. 상대적으로 러시아와 체코의 산업은 동 기간 동안 복합 연간성장률이 각각 5.8% 및 6.7%를 기록하여 2016년 기준으로 각각 시장규모가 650억 달러와 60억 달러가 될 것으로 보인다.
2. 시장 정보
1) 시장 가치
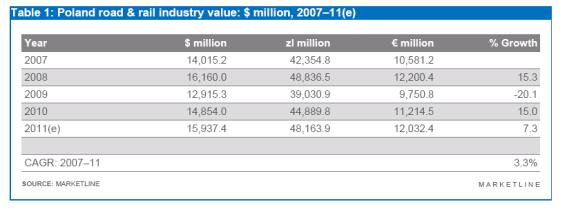
○ 폴란드의 도로 및 철도산업 가치는 2011년에 7.3% 성장하여 159억 달러에 도달하였다.
○ 2007~2011년 기간 동안 복합 연간 성장률은 3.3%를 나타내었다.
< 표 1. 폴란드의 도로 및 철도 산업 가치 : 백만 달러, 2007-2011 >
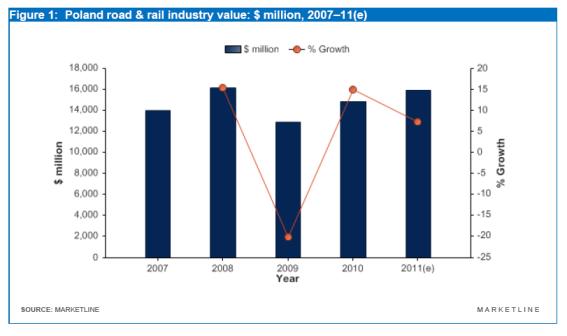
< 그림 1. 폴란드의 도로 및 철도 산업 가치 : 백만 달러, 2007-2011 >
2) 시장 규모
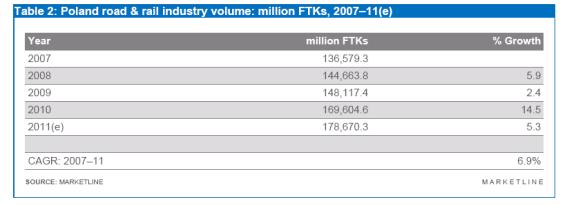
○ 폴란드의 도로 및 철도산업 규모는 2011년에 5.3% 성장하여 1,787억 FTKs 에 도달하였다.
○ 2007~2011년 기간 동안 복합 연간성장률은 6.9%를 나타내었다.
< 표 2. 폴란드의 도로 및 철도 산업 규모 : 백만 FTKs, 2007-2011 >
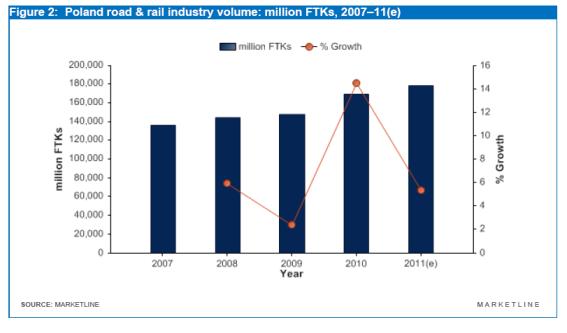
< 그림 2. 폴란드의 도로 및 철도 산업 규모 : 백만 FTKs, 2007-2011 >
3. 시장 세부내용
1) 시장 구분
○ 도로화물 운송분야는 폴란드의 도로 및 철도산업에서 가장 큰 세부분야로서 전체 산업가치의 91.3%를 차지하고 있다.
○ 철도화물 분야는 나머지 8.7%를 점유하고 있다.
< 표 3. 폴란드의 도로 및 철도 산업 분야 : 가치기준, 2007-2011 >
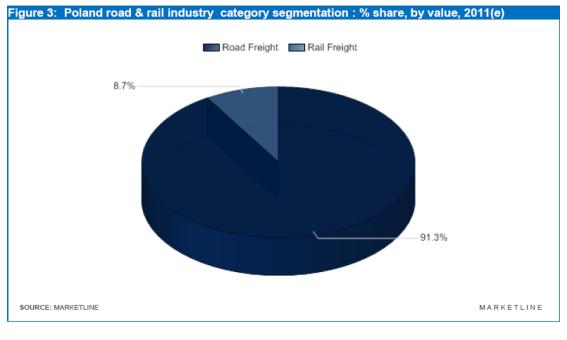
< 그림 3. 폴란드의 도로 및 철도 산업 분야의 점유율(%) : 가치기준, 2007-2011 >
2) 지리적 구분
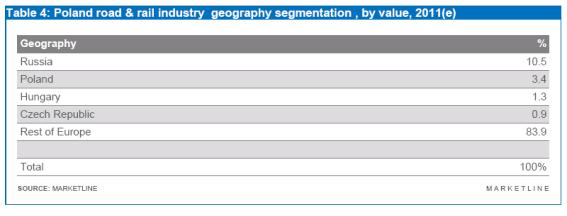
○ 폴란드는 유럽 도로 및 철도산업 가치의 3.4%를 점유하고 있다.
○ 러시아는 유럽 산업가치의 10.5% 이상을 점유하고 있다.
< 표 4. 폴란드의 도로 및 철도 산업의 지리적 구분 : 가치기준, 2007-2011 >
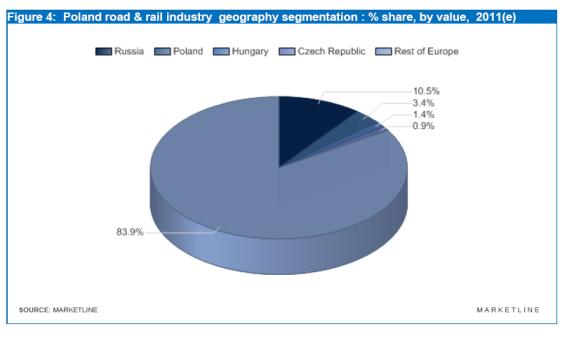
< 그림 4. 폴란드의 도로 및 철도 산업의 지리적 구분 : 가치기준, 2007-2011 >
4. 시장 전망
1) 시장가치 전망
○ 2016년 기준 폴란드의 도로 및 철도산업은 2011년 이후 60.8% 성장하여 256억 달러로 성장할 것으로 예상된다.
○ 2011~2016년 기간 동안의 연간 복합성장률은 10%에 이를 것으로 예상하고 있다.
< 표 5. 폴란드의 도로 및 철도 산업 가치 전망 : 백만 달러, 2011-2016 >
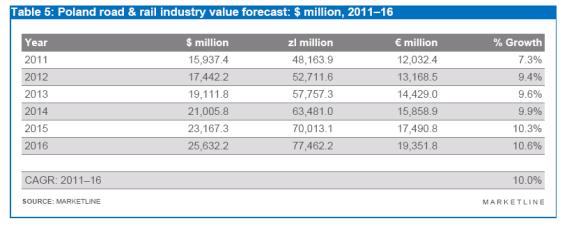
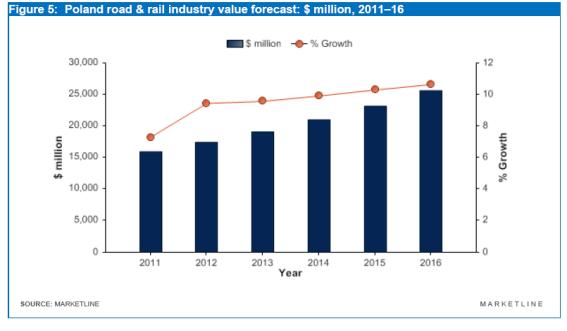
< 그림 5. 폴란드의 도로 및 철도 산업 가치 전망 : 백만 달러, 2011-2016 >
2) 시장규모 전망
○ 2016년 기준으로 폴란드의 도로 및 철도산업의 규모는 2011년 이후 19.1% 성장하여 2,128억 FTKs로 성장할 것으로 예상된다.
○ 2011~2016년 기간 동안의 연간 복합 성장율은 3.6%에 이를 것으로 예상하고 있다.
< 표 6. 폴란드의 도로 및 철도 산업 규모 전망 : 백만 FTKs, 2011-2016 >
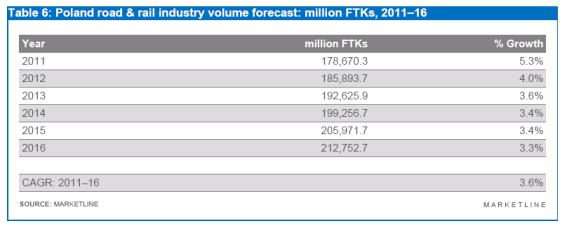
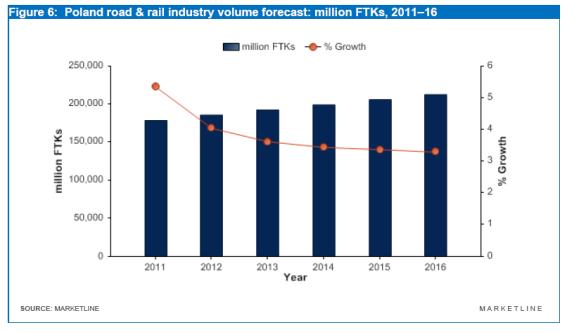
< 그림 6. 폴란드의 도로 및 철도 산업 규모 전망 : 백만 FTKs, 2011-2016 >
5. Five Force Analysis
○ 도로 및 철도시장은 대상 활동분야가 화물을 도로 및 철도시설을 이용하여 운송하는데 주력하는 기업들을 선정하여 분석하였다. 주요 구매주체는 주로 기업들로서 이러한 기업들이 고객들로 간주되며, 연료, 전력 및 차량 공급업체들은 주요 공급자로 선정하였다.
1) 요약
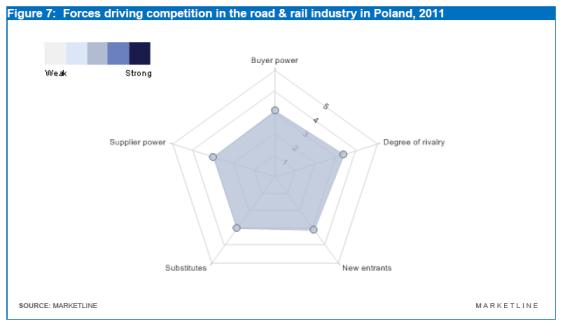
< 그림 7. 폴란드의 2011년 도로 및 철도시장에 대한 경쟁유발 요소 >
○ 전반적인 시장상황의 어려움에도 불구하고, 폴란드의 도로 및 철도시장은 향후 성장세가 예상되어 일정부분 경쟁구도가 완화될 것으로 예상된다.
○ 도로 및 철도산업은 철도운송 및 트럭운송 분야로 구성된다. 이러한 산업에서 제공하는 서비스의 중요성과 매우 다양한 잠재고객들이 서로 결합되어 구매자의 위력은 상당부분 감소된다. 철도 네트웍의 내제적인 용량부족으로 인하여 일반적으로 특정 노선의 운송횟수는 제한되며 이는 비용의 상승을 유발한다. 일부 국가에서는 철도 네트웍의 자율성이 제한되며, 어느 정도의 독과점이 유지되고 있어서 경쟁구도를 저감시키고 있다. 철도산업에 대한 진입장벽은 일반적으로 높기 때문에 새로운 경쟁상대의 등장에 따른 위험은 상대적으로 낮은 편이다. 소비주체가 대규모일수록 자체적인 철도차량을 조성하여 운용할 수 있는 점 때문에 공급자의 힘이 감소된다. 도로분야의 경우는 상대적으로 소규모의 시장진입이 가능하여 고정비용을 줄이며 진입장벽을 낮추고 있다. 그러나 이 분야는 새로운 경재상대 출현에 따르는 위험도와 경쟁수준이 매우 높다. 이러한 산업 내에서 철도와 도로는 서로 상호 대체제의 기능을 가지고 있어서 상호 명백한 이득과 손해가 드러나게 된다.
2) 구매자 측의 힘
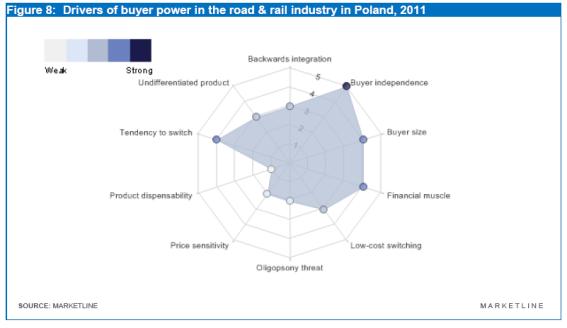
< 그림 8. 2011년 폴란드 도로 및 철도산업의 구매자 측의 힘 유발인자 >
○ 철도 네트웍의 내제적인 용량부족으로 인하여 일반적으로 특정 노선의 운송횟수는 제한될 수 밖에 없다. 일부 국가에서는 철도 네트웍의 자율성도 제한되며, 어느 정도의 독과점이 유지되고 있어서 구매자의 선택권을 감소시키고 있다. 시장 참여자들 중에는 광범위한 물류회사들과 교통 기업들이 포함되어 있다. 제조업체들은 자사의 상품을 최종 소비자들에게 공급하는 것이 대단히 중요한 문제인 만큼 물류 서비스는 제조업체에게는 대단히 중요한 문제이고 따라서 어느 정도 구매자 측의 힘을 약화시킨다. 또한 도로 이용 소비기업들이 직접 구매자들에게 상품 전달을 위한 유통망을 갖출 필요성이 크지 않은 반면 대형 소비주체는 자사의 고유 철도차량을 운영할 수 있는 선택권이 있다. 전반적으로 구매자의 힘이 이 분야에서는 “보통”정도의 힘을 가지고 있다고 평가할 수 있다.
3) 공급자 측의 힘
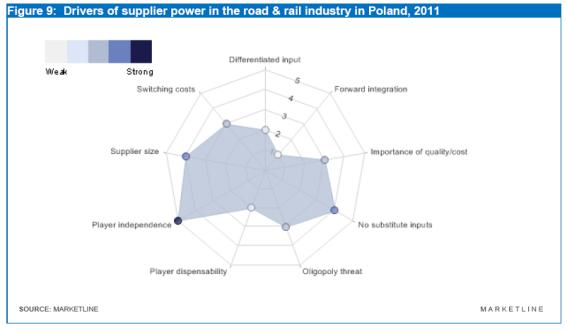
< 그림 9. 2011년 폴란드 도로 및 철도산업의 공급자 측의 힘 유발인자 >
○ 철도와 도로 운영자의 주요 공급물자는 연료, 전력, 철도차량, 노동력, IT 및 사무실 제공업체 등이다. 이러한 공급물품들 중 일부는 소수의 대형 기업들로부터 제공받는다. 이러한 공급물품들은 대형 규모와 제공하는 물자의 중요성으로 인하여 대단히 강한 판매자의 힘을 가지고 있다. 공급자를 바꾸는 데는 대단히 비용이 많이 소요되며, 특히 규모가 크고 장기 계약일 경우에 이러한 현상이 발생된다. 이러한 산업분야에 속한 기업들이 석유가격에 강한 영향력을 미칠 수 있는 업체는 없다. 대형 석유 공급업체들은 종종 도로 운영업체에 자사의 연료 카드시스템을 통해 할인혜택을 제공함으로서 자사에 대한 선호도를 유지하려는 전략을 쓰기도 한다. 비록 이들은 도로 운송 사업자들에게 이득을 주지만 이는 궁극적으로 공급처 변환 비용을 증대시켜서 추가적으로 공급업체의 힘을 강화시켜 주게 된다. 철도 회사들은 기관차나 철도차량을 소수의 기업들로부터 구매 또는 임대할 수 있다. 더욱이, 이러한 자본 집약적인 차량 제조업의 높은 진입장벽으로 인하여 다른 적당한 대체 업체를 물색하는 것은 대단히 어려운 일이다. 전반적으로 본 산업분야에서는 공급자 측의 힘이 “보통” 정도로 평가될 수 있다.
4) 신규 시장진입
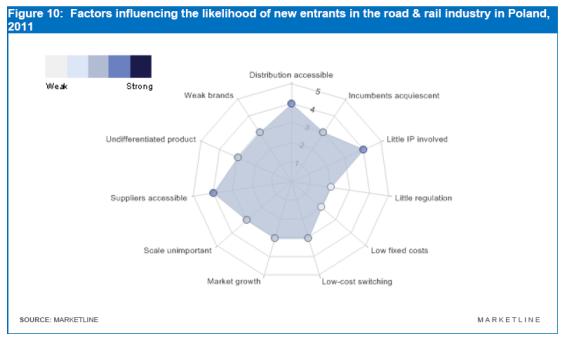
< 그림 10. 2011년 폴란드 도로 및 철도산업의 신규 시장진입으로 인한 영향력 지수 >
○ 이 분야의 신규진입 수월성은 전적으로 세부분야가 어디인가에 달렸다. 철도 분야에 대한 진입장벽은 일반적으로 높아서 상대적으로 도로 분야에 대한 신규진입으로 인한 위험도가 낮은 것이 사실이다. 주요 장벽으로는 한정된 철도시설, 기존 철도 기반시설물의 사용권에 대한 기업들의 제한성 등이 있다. 특정 몇 개의 철도노선에 대한 철도 운영권은 일반적으로 제한되거나 세심하게 운영될 수 밖에 없다. 더욱이, 철도 운영사업자가 다른 철도노선을 자유롭게 사용하는 것은 노선 사용계약, 정부의 행정력 및 노선 궤간 등과 같은 철도노선 네트웍의 물리적인 제약사항 등으로 제한을 받게 된다. 이 분야는 규제가 상당히 심한 편이며, 철도부문으로의 진입을 위해서는 철도차량을 구매 또는 임대가 필요하므로 상당한 자본의 투입이 요구된다.
○ 도로분야로의 시장진입은 소규모로 진입이 가능하고 진입장벽도 낯은 편이다. 특히, 누구나 여분의 트럭을 소유하고 있으면 단일 사업자로 시장에 진입할 수 있다. 상대적으로 낮은 고정비용, 기존 사업자들의 브랜드 파워의 부재 및 손쉬운 최종 소비자로의 접근성 등이 결합되어 이 분야는 상대적으로 진입하는 것이 수월하도록 되어 있다. 그러나 배출가스에 대한 보다 강화된 정부규제와 운전기사 의 부족 등은 이 분야에 진입할 시 풀어야 하는 어려운 숙제일 것이다. 전반적으로 신규시장 진입 가능성은 “보통” 정도로 평가할 수 있다.
5) 대체재로 인한 위협
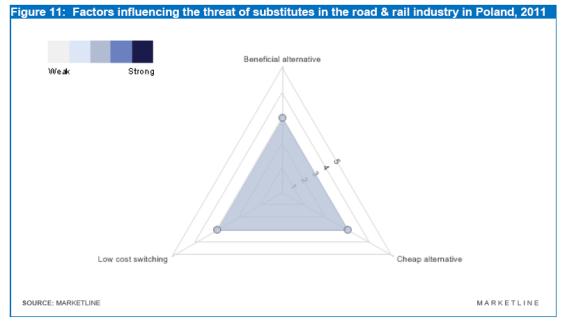
< 그림 11. 2011년 폴란드 도로 및 철도산업의 대체재 위협에 영향을 주는 요소 >
○ 본 산업부분에서 도로와 철도는 상호 대체재로서의 역할을 수행하며 각자 명확한 장점과 단점을 보유하고 있다. 도로 운송은 도로 네트웍에 의한 유연성으로 인해 철도 운송보다 선호된다. 철도 화물회사는 도로 화물운송과 하천의 바지 운송회사들로부터 간접적인 경쟁에 직면한다. 도로 운송회사는 최종 소비자들에게 상품을 문 앞까지 직접 전달하기 때문에 명백한 이점을 지니고 있다. 그러나 증가하는 도로교통 혼잡도, 배출가스 규정 및 운전기사의 부족 등은 도로 화물 운송부문의 심각한 문제점을 야기하고 있다. 이러한 도로 운송 및 철도 운송에 대한 대체재로는 항공운송이 있다. 저가 항공사들은 저렴한 비용으로 국내선 및 국제선 서비스를 제공하여 일부의 경우에는 철도운임과 경재이 되기도 한다. 전반적인 이 분야의 대체재로 인한 위협은 “보통” 정도로 평가된다.
6) 시장경쟁의 정도
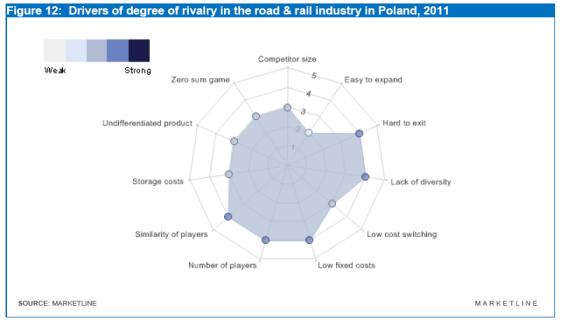
< 그림 12. 2011년 폴란드 도로 및 철도산업의 시장경쟁 정도를 유발하는 인자 >
○ 경쟁의 정도는 신규진입으로 인한 위협과 비슷하게 세부분야에 따라 다른 양상을 보인다. 철도 수송의 경제적 중요성으로 인하여 철도 수송에 정부 정책이 집중되기도 하고 경쟁 사업체를 제한하거나 경쟁 자체를 제한하기도 한다. 역사적으로 철도 사업자들은 차량과 철도노선을 모두 운영하였으며 이러한 모델은 철도산업은 자연적으로 독과점이라는 의식을 불러오게 되었는데, 이는 같은 노선에 여러 개의 철도노선이 가설되면 대단히 비경제적이기 때문에 한 노선에는 한 회사가 독점할 수 밖에 없는 구조를 가지게 된다. 국유화는 철도산업에서는 흔히 있는 일이다. 철도 차량 및 기반 시설물을 세분화 하는 것은 경쟁을 도입하기 위한 기본적인 전제사항이지만 이는 다양한 범위 및 정도로 진행되고 있다. 경쟁의 정도는 높은 고정비용, 진입 및 탈퇴 비용 등으로 인하여 대단히 높다.
○ 도로분야는 분야가 세분화 되어 있고 매우 많은 수의 중소규모 기업들로 시장이 구성되어 있다. 대단히 많은 수의 경쟁기업들과 높은 이탈 장벽 등으로 인하여 경쟁수준을 높이고 있다. 추가적으로 해당 부문의 기업들이 제공하는 서비스는 비록 다양하기는 하지만 대부분의 참여기업들이 별다른 차이점이 없다는 특성이 있다. 이 부문에서는 차별화 가능성이 대단히 미미하다. 대형 기업들은 사업 운영을 지리적으로 다양화 시키고 보다 복잡한 교통 서비스를 제공하기도 하지만 역시 비슷한 사업 모델을 벗어날 수는 없어서 결국 경쟁구도만 심화시킨다. 본 사업부문의 경쟁구도의 정도는 “보통” 인 것으로 평가된다.
6. 선도 기업들
1) Deutsche Post DHL
<표 7. Deutsche Post : 주요사항 >
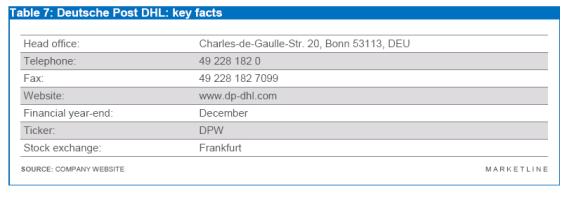
○ Deutsche Post DHL 사는 벨기에의 선도적 우편 및 물류 그룹이다. 이 회사의 DHL 과 Deutsche Post 브랜드는 국제 특급운송, 항공 및 해운화물 운송, 도로/철도 교통 및 계약 물류관리사업 등의 통합서비스를 제공한다. 이 회사는 독일의 유일한 우편서비스 공급업체이며 우편 및 소포 등을 독일 및 세계 여러 지역으로 배송한다. 이 회사는 기업형 의사소통 솔루션을 비롯하여 보도자료 배포 및 구두 마케팅을 제공하고 있다.
○ 이 회사는 global forwarding/freight, mail, supply chain, express 사업 등 총 4개 분야로 운영하고 있다.
○ global forwarding/freight 는 철도, 도로 및 해운을 통한 화물운송을 150개국 이상의 지역으로 운송하고 있다. 이 회사는 세계에서 가장 규모가 큰 항공 및 해운화물 서비스 제공회사이며, 유럽과 중동지역에서 국제 화물운송 분야의 선도적 기업들 중 하나로서 위상을 나타내고 있다. 이 사업부는 물류 및 정보의 흐름을 고객의 세계적인 공급망 체인 안에서 관리하고, 공급자들, 운반자들, 브로커들 및 최종 소비자들을 조밀한 배분서비스의 공급을 통해서 연결시키고 있다. global forwarding/freight 사업부는 또한 무역 박람회, 행사 및 전시물류 서비스도 제공하고 있는데, 전시주관자, 국제 무역 전람회 조직자, 행사운영 관련자 및 행사 주관자들에게 맞춤형 서비스를 제공하고 있다. 이 사업부는 global forwarding 및 freight 두 개의 조직으로 운영되고 있다. 2010 회계년도에 이 회사는 443.5백만 ton 의 화물을 항공 화물로 운송하였고 277.2 TEU 의 화물을 해운운송으로 전달하였다.
○ mail 사업부는 문서서신에 대한 운송 및 배송업무를 담당하고 있다. 이 회사는 현금 배송 및 등기우편 업무 등과 같은 특수서비스를 제공하고 있다. 이 사업부는 82개의 우편센터를 통해 운영되고 있으며, 근무일 기준 평균 7천만 건, 33개의 소포센터에서 근무일 평균 260만 건의 소포 업무를 소화해 내고 있다. 해당 네트웍에는 20,000 개의 소비재 아울렛/할인점, 2,500개 이상의 포장지점, 약 1,000 개소의 Paketboxes 등이 독일 전역의 약 1,600 여개의 도시와 마을에 위치하고 있다.
○ 추가적으로 이 회사는 미국 네덜란드, 영국 및 스페인 등과 같은 주요 내수 우편시장의 기업 고객들에게 서비스를 제공하고 있다. 이 사업부는 mail communication, dialogue marketing, press services, value-added services, parcel Germany 및 global mail 등 5개의 사업부서로 구분되어 있다. 2010 회계년도에 이 사업부는 66.66억 통의 기업 우편 및 12.6억 통의 개인 우편을 포함한 약 78.26억 통의 우편물을 소화하였다.
○ 공급망 체인 사업부는 계약 물류, 창고 및 지상교통 서비스 공급 및 전 공급망 체인을 대상으로 하는 구역 기반의 부가가치 서비스 제공에 특화되어 있다. 이 사업부는 기업 정보 및 통신운영에 대한 시작부터 마지막까지의 종합 솔루션을 제공한다. 이 사업부는 창고를 운영하고, 포장서비스를 제공하고 교통네트웍을 관리하는 업무를 수행한다. 이 사업부는 공급망 및 Williams Lea 두 개의 사업부서로 운영되고 있다.
○ express 사업부는 DHL 브랜드를 통해서 기업 및 개인 고객들에게 국내 및 국제 특급우편 및 화물 특급배송 서비스를 제공하고 있다. 이 사업부는 220개 이상의 국가 및 지역에서 32,300 개소 이상의 서비스 지점을 운영하고 있다. 이 사업부는 대규모의 대륙간 및 국가간 교통네트웍을 운용하고 있다. 이 express 사업부는 특별 수납 및 배송서비스, 정보제공 서비스, 통관서비스, 위험물 운송 서비스, 청구서/계산서 배송, 보험증권 배송/포장 서비스와 같은 특별 서비스도 제공하고 있다. 이 Express 사업부는 Express Europe, Express Americas, Express Asia Pacific and Express EEMEA 사업부서들로 구성되어 있다.
주요 지표
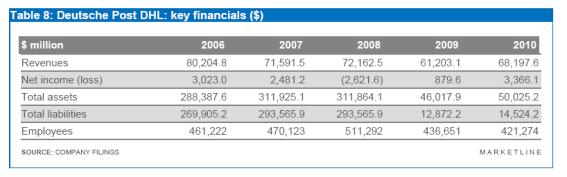
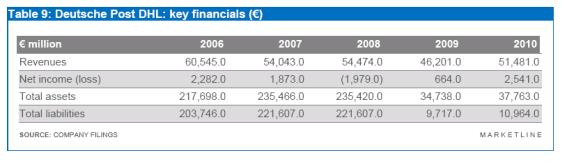
○ 이 회사는 2010년 12월 회계년도 기준으로 6,819.8억 달러의 매출을 기록하여 2010년 회계년도에 비해 11.4% 의 성장세를 나타내었다. 이 회사의 순 수익은 2010년 회계년도에 33.66억 달러를 기록하여 이전년도의 8.8억 달러에 비해 대폭 신장하였다.
< 표 8. Deutsche Post DHL : 주요 재무사항 ($) >
< 표 9. Deutsche Post DHL : 주요 재무사항 (€) >
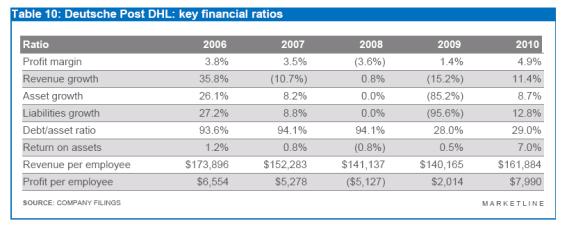
< 표 10. Deutche Post DHL : 주요 재무비율 >
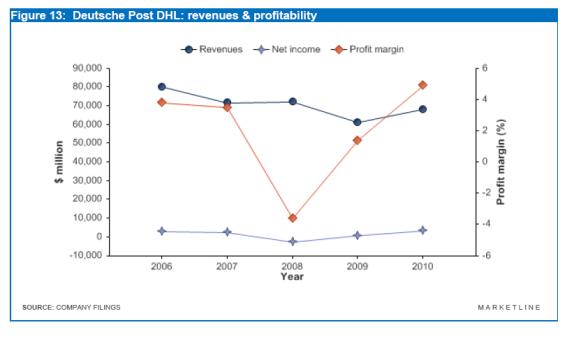
< 그림 13. Deutche Post DHL : 매출 & 이익 >
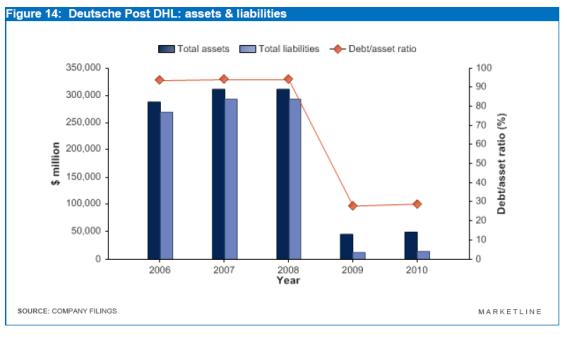
< 그림 14. Deutche Post DHL : 자산 & 신용도 >
2) PEKAES S.A
< 표 11. PEKAES S.A : 주요 사항 >
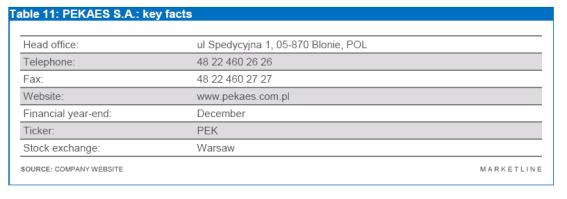
○ PEKAES사는 물류업무 수행 및 수송/발송 서비스를 제공하는 회사이다. 이 회사는 그룹 서비스, 소포발송, FTL 수송, 해운 수송, 항공 수송, 맞춤 서비스, 계약 물류, 배송망 운영 및 화물 발송 서비스를 제공하고 있다. 이 회사의 물품 화물 서비스는 우선적으로 B2B 시장을 대상으로 하고 있으며, 중량 50Kg 미만의 물품에 대해서 주로 취급하고 있다. 폴란드 전역에 위치한 17개소의 터미널에서 물품 발송 서비스를 시행하고 있다.
○ FTL 사업부는 폴란드 전역과 유럽지역에 화물배송을 수행하고 있다. 이 회사는 위험화물을 운송하는 전용트럭을 포함하여 총 200대의 트럭을 운용하고 있다. 자사의 해운 운송 사업부를 통해서 PEKAES 사는 고객들의 화물을 지상운송, 항구에서의 화물 환적, 문서작업 및 통관업무, 전 운송기간 동안의 화물에 대한 보험업무 등을 출발 항구에서 부터 도착 항구까지 완벽하게 서비스하고 있다. 이 회사의 해운 및 항구 발송 사무소는 Gdynia 와 Szczecin 에 위치하고 있다. PEKAES 사의 항공 발송업무는 폴란드의 가장 중요한 국제공항인 Warsaw, Gdansk, Katowice, Poznan 및 Wroclaw 등의 5개소에 사무소를 운영하고 있다.
○ 이 회사는 폴란드에서 주로 영업하고 있으며, 본사는 Blonie 에 위치하며, 총 1,137명의 종업원을 고용하고 있다.
주요 지표
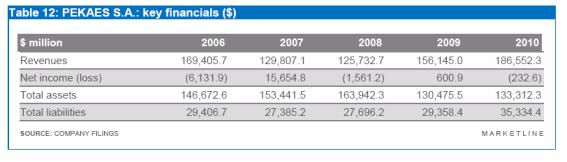
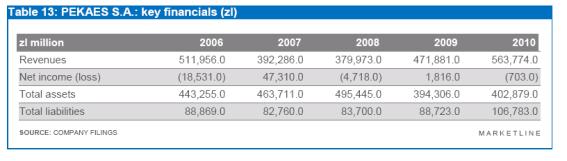
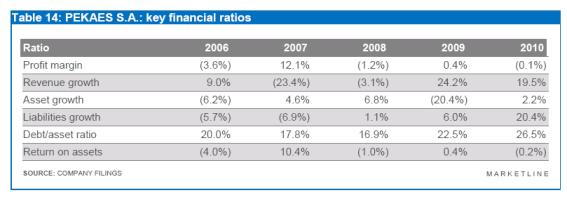
○ 이 회사는 2010년 12월 회계년도 기준으로 1,865.52억 달러의 매출을 기록하여 2010년 회계년도에 비해 19.5% 의 성장세를 나타내었다. 이 회사의 순 손실은 2010년 회계년도에 2.33억 달러를 기록하여 이전년도의 6.01억 달러의 수익과 비교하여 적자로 전환되었다.
< 표 12. PEKAES S.A : 주요 재무사항 ($) >
< 표 13. PEKAES S.A : 주요 재무사항 (€) >
< 표 14. PEKAES S.A : 주요 재무비율 >
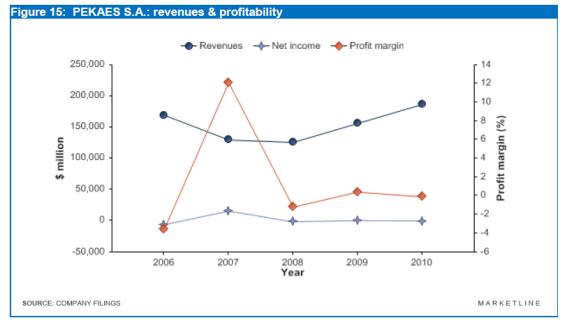
< 그림 15. PEKAES S.A : 매출 & 이익 >
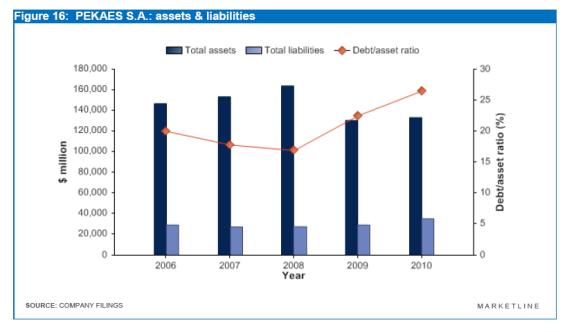
< 그림 16. PEKAES S.A : 자산 & 신용도 >
3) PKP CARGO S.A.
<표 15. PKP CARGO S.A. : 주요사항 >
○ PKP CARGO S.A. 사는 PKP CARGO LOGISTICS 사의 자회사이다.
○ PKP Cargo 사는 2001년 7월 설립되었으며, 폴란드 바르샤바에 본사를 두고 있다.
○ 이 회사는 상업 및 산업 부문 모두에 서비스를 제공하고 있다.
○ 이 회사는 Polskie kolehe Panstwowe S.A (PKP S.A.) 의 자회사이다.
○ 이 회사는 2010년 기준으로 1.194억 톤의 화물을 수송하고, 2,698대의 견인차량과 26,750 명의 종업원을 두고 있다.
주요 지표
○ PKP 사는 자회사로서 완전한 재무 사항에 대해서는 입수할 수 없었다.
7. 국가 종합 지수
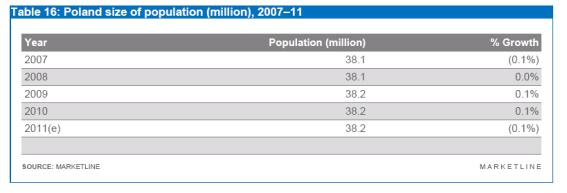
< 표 16. 폴란드의 인구수 2007-2011 >
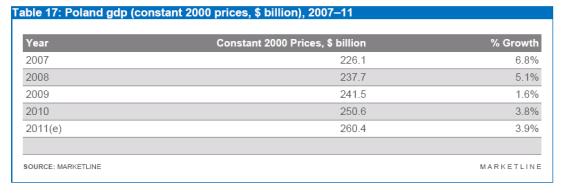
< 표 17 폴란드의 GDP (2000년 고정가격, 10억 달러), 2007-2011 >
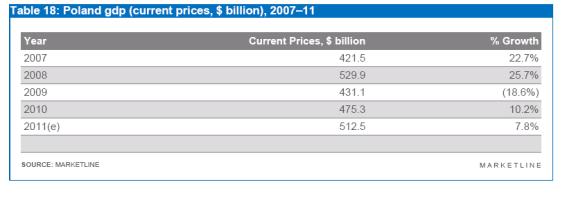
< 표 18. 폴란드의 GDP (현재 가격, 10억 달러), 2007-2011 >
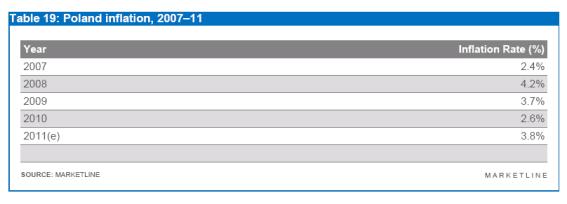
< 표 19. 폴란드의 인플레이션, 2007-2011 >
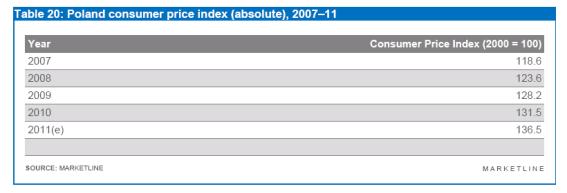
< 표 20. 폴란드의 소비재 가격지수(절대치), 2007-2011 >
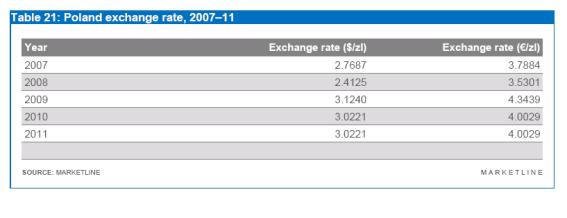
< 표 21. 폴란드의 환율, 2007-2011 >
관련 연관정보를 한꺼번에 열람하고자 하시는 경우 정보 메뉴의 정보매트릭스에서 열람하고자 하는 정보의 키워드를 입력하여 검색해주세요.
| 항목명 | 논문 관련데이터내용 |
|---|---|
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 원문 | 원문보기 |
초록(Abstract)
대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다. 대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다.
ScienceON 연계정보 (※ 관련정보는 한국과학기술정보연구원(KISTI)의 ScienceON 검색서비스를 통해 제공됩니다.)
-
등록된 댓글이 없습니다.