글로벌리포트
 댓글 수0
 북마크 수0
 공유 수
| 리포트구분 | 산업리포트 | 콘텐츠구분 | 도로교통 |
|---|---|---|---|
| 출처 | 財?法人中部産業活性化センタ?(재단법인 중부산업활성화센터) | ||
| 원문제목 | 次世代自動車の普及に伴う中部?自動車産業への影響について원문보기 | ||
| 언어 | 일본어 | 국가 | 일본 |
| 등록일 | 2012-05-10 | 발행일 | 2012-03 |
| 첨부파일 | 등록된 첨부파일이 없습니다. | ||
1. 2050년까지 차세대 자동차의 보급 전망
(1) 지금까지의 차세대 자동차의 보급 경위
일본에서는 1960년대부터 일부 제조사가 전기자동차의 개발에 대응하고 있었지만, 높은 차량가격 및 항속거리 등이 면에서 엔진차와 비교하여 뒤떨어져 있기 때문에 한정된 용도의 업무용 차로서만 이용하고 있었다. 다시 전기자동차에 대한 관심이 높아졌던 것은 미츠비시자동차가 “i-MiEV”의 시판을 개시한 2009년이다. 그 후, 닛산자동차가 “LEAF”를 시장에 투입하여 전기자동차의 보급이 본격화되었다. 그리고 2011년 3월에 발생한 동일본 대지진과 원자력발전소 사고에 따른 재해 시 등 전력공급이 제약된 시기에 전기자동차의 축전기능이 주목을 받았다.
한편, 1990년대경에는 일반 사용자를 위한 휘발류 엔진과 전기모터를 병용한 하이브리드차 “프리우스”가 시판되었다. 당시 하이브리드차는 동급의 휘발류 차에 비해 차량가격이 높았으며, 원유 가격이 안정되어 있었기 때문에 하이브리드차의 특징인 연비효율의 장점을 사용자에게 어필할 수 없어 보급은 제한적이었다. 그러나, 2005년 교토의정서가 발효되어 세계적으로 지구온난화 대책의 검토가 본격화 됨과 동시에 미국, 유럽, 일본에서 자동차 연비규제를 강화하는 움직임이 나타났다. 각국 정부는 이러한 연비규제를 강화하는 한편, 에코카에 대한 세금우대 정책을 실시하여 에코카의 보급촉진을 도모하였다. 또한, 2008년에는 원유가격이 급등하여 연비효율이 좋은 하이브리드차의 수요가 급속하게 증가하였다. 그리고, 공급면에서는 탑재되는 전지 및 모터 등의 부품 성능, 품질 및 비용삭감 등에서 발전도 이루어지고 있다. 이러한 차세대 자동차를 둘러싼 환경이 크게 변화되는 가운데 미국, 유럽, 일본의 제조사뿐만 아니라 한국 및 중국의 제조사도 차세대 자동차의 시장 투입시기를 예정보다 앞당기고 있다.
(2) 2050년까지 차세대 자동차의 보급을 전망
이러한 각 제조사의 차세대 자동차 투입계획을 검토하여 많은 싱크탱크가 2020년에 차세대 자동차의 시장규모를 예측하고 있다. 이러한 예측을 보면, 2020년에 전기자동차 및 플러그인 하이브리드차를 포함한 차세대 자동차의 보급을 세계 전체에서 10%~20% 정도 예상하고 있다. 본 보고서에서는 차세대 자동차의 시장의 2020년의 예측뿐만 아니라 2030년과 2050년의 장기, 초장기 예측에 주안을 두고자 한다.
자동차 대수에 관한 일반적인 세 개의 접근 중, 장기, 초장기 차세대 자동차의 시장을 예측하기 위해 각국 정부의 보급정책에 관한 영향이 크다는 것과, 초장기 예측모델의 구축을 고려하여 본 보고서에서는 세 개의 접근 중 “환경정책, 연비규제에 의한 접근”을 기본으로 하여 제조사의 상품투입 접근 및 사용자의 경제 합리적 선택 접근의 시점도 고려하면서 예측하였다. 즉, 이 접근에서는 연비규제에서 초장기 목표를 우선 설정하고, 이것을 향한 복수의 시나리오를 작성하면서 자동차 대수 예측을 추진하였다.
2. 세계 자동차 보유 및 신차 판매대수 예측
(1) 자동차 보유대수 전망
2050년 세계 전체 자동차 보유대수는 28억 2,100만대로 42년간 2008년의 약 2배로 증가한다. 자동차 보유대수는 선진국 지역에서 약간 감소하고, 중진국과 도상국 지역에서 이 감소분을 크게 상회하여 증가한다. 소형 사륜차를 보면, 세계 전체에서 2050년에 16억 8,400만대로 2008년과 비교하여 약 1.8배 상승이지만, 중진국과 도상국 지역에서는 11억 400만대로 2008년 대비 약 3.2배가 된다. 이 지역이 차지하는 점유율은 2008년의 36.7%에서 2030년에 54.7%가 되어 선진국 지역을 초과하며, 2050년에는 65.6%에 달한다.
소형 사륜차의 인구 천명당 보유대수로부터 소형 사륜차의 보급 진척도를 보면, 중진국과 도상국 지역은 2008년의 63대로부터 2030년에 107대, 2050년에는 153대까지 증가한다. 특히, 아시아 도상국에서는 2030년에 89대, 2050년에는 151대에 달하낟. 지금까지 모터리제이션(motorization)을 경험한 국가로 장기 시계열 자료가 존재하는 국가의 경우, 인구 천명당 소형 사륜차 보유대수의 추이를 보면, 이 수치가 50대 전후에 달하면 신차수요가 급격히 확대되고 있다. 이러한 점에서 아시아에서는 2020년대에 본격적인 모터리제이션을 맞이할 것으로 예상된다. 한편, 선진국 지역에서는 자동차의 보유율이 저하될 것으로 예상되며, 소형 사륜차의 인구 천명당 보유대수도 감소하여 2050년에는 548대로 2008년와 비교하여 100대 가까이 감소한다.
(2) 신차 판매대수의 전망
이러한 보유대수의 예측으로부터 신차 판매대수를 전망하면, 자동차 전체에서 2050년 신차 판매 대수는 2억 1,040만대로 2008년과 비교하여 9,550만대 증가하였다. 그 중 소형 사륜차가 1억 2,390만대로 2008년 대비 5,900만대 증가하였다. 지역별로 보면, 선진국 지역에서는 2030년까지는 신차 시장이 확대되지만, 그 이후에는 감소로 전환된다. 한편, 중진국과 도상국 지역의 신차 시장은 2020년에 선진국 지역의 시장규모를 넘으며, 2030년에는 6,080만대 시장이 되고, 2050년에는 8,560만대로 세계 전체의 69%를 점할 때까지 확대된다. 그 결과, 아시아 도상국이 4,910만대가 되며, 중국에서 인도에 이르는 아시아 지역은 선진국 지역의 3,830만대 보다 약 1천만대를 넘는 소형 사륜차의 신차 시장이 탄생한다. 그리고, 2050년을 향해 이 지역에서 자동차의 연료 소비량 증가를 제어하는 것이 세계 전체에서의 자동차부문의 이산화탄소 배출량이 어디까지 감소될 수 있는가를 좌우한다.
3. 각국의 자동차 연비규제와 두 개의 시나리오 설정
(1) 각국의 자동차 연비규제
2011년 12월에 COP17 남아프리카 더반회의에서는 교토의정서의 약속기간(2012년말) 이후 새로운 프레임워크가 논의되어 2020년을 발효 개시연도로 하는 “더반 플랫폼”의 공정표가 작성되었지만, 장래가 불확실한 채 폐막되었다. 그러나, 미국, 유럽, 일본에서는 2020년을 기준으로 자동차 부문에서 소형 사륜차를 중심으로 신차의 연비목표치의 설정 수준에 관하여 검토되었다. 유럽위원회는 지금까지 장래 자동차의 연비규제치를 설정하지 않고, 자동차 업계(ACEA, JAAM, KAMA)에 의한 자주적인 연비규제의 목표치를 추인(Genehmigung)하는 형태를 띄고 있다. 그러나, 유럽위원회는 2007년 2월에 방향을 전환하여 EU 지역의 자동차에 의한 이산화탄소 평균배출량에 대한 목표치를 정하고, 수치에 구속력을 부여하는 제안을 실시하였다.
EU와 같은 이산화탄소 배출량 삭감에 관한 움직임은 미국 및 일본에서도 나타난다. 미국에서는 2007년 말에 연비강화에 관한 에너지법이 부시정권에서 성립되었다. 그리고 2011년 7월에 오바마 대통령이 2025년까지 현재의 평균 연비수준을 2배 정도로 높이는 새로운 연비규제안을 발표하였다. 일본에서도 2011년 10월에 경제산업성과 국토교통성 합동작업회의에서 2015년도를 목표로 한 현행 자동차 연비규제 다음으로 2020년을 목표로 한 연비규제치가 제시되었다.
한편, 연비규제의 목적이 이산화탄소 배출량 삭감보다 연료소비량 삭감인 중국에서도 제1단계 연비규제에 이어서 2008년부터 제2단계 연비규제를 실시하고 있다. 그리고, 2015년 실시 예정인 2020년을 목표로 한 제3단계 규제안도 이미 제시되었다. 미국 및 EU, 중국에서 현행 연비규제는 보다 엄격한 내용으로 되어 있다. 이러한 엄격한 연비규제에 의해 연비가 좋은 자동차가 시장에 공급된다는 것은 20년 이상의 기간의 기간으로 보면, 자동차로부터의 이산화탄소 평균배출량을 크게 개선하는 결과를 가져온다. 특히, 시장이 활발해 지고 있는 선진국 시장에서는 규제를 엄격하게 할수록 자동차로부터 이산화탄소 배출량의 삭감은 확대된다. 한편, 시장이 확대될 가능성이 높은 신흥국 시장에서도 연비규제는 자동차 보유대수의 증가에 의한 이산화탄소 배출량의 증가를 제어하는 효과가 기대된다.
(2) 연비규제 내용의 차이에 의한 두 개의 시나리오 설정
장래 연비규제 목표수치에서 그 목표달성에 필요한 차세대 자동차의 보급 비율을 구한다는 접근에 의해 대수의 전망을 시도하였다. 장래 연비규제 예측은 2015년 정도의 경우라면, 선진국 및 신흥국의 환경정책으로서 공표되어 있다. 초창기에 걸친 규제내용에 관해서는 두 개의 시나리오를 설정하여 차세대 자동차가 어떻게 보급되어 갈 것인가를 분석하였다. 첫 번째는 “중진국과 도상국 지역이 선진국보다 완화된 연비규제를 시행하는 시나리오”이며, 두 번째는 “중진국과 도상국 지역이 선진국 수준의 엄격한 연비규제를 시행하는 시나리오”이다. 시나리오의 차이점은 중진국과 도상국 지역이 선진국이 취한 연비규제와 같은 수준의 규제를 시행할 것인가, 또는 자국의 사정에 맞춰 선진국 규제보다도 완화된 규제를 시행할 것인가라는 차이이다.
(3) 선진국 지역에서의 연비규제
우선 두 개의 시나리오의 기본이 되는 선진국의 연비규제는 2015년부터 20년간 연비규제안을 실시할 예정이다. 그 이후에도 선진국 지역에서는 2050년 시점을 기준으로 자동차에 의한 이산화탄소 배출량을 2030년 대비 반감시킬 수 있도록 신차의 연비개선율을 설정하였다.
(4) 완화된 연비규제 시나리오
“완화된 연비규제 시나리오”에서는 중진국과 도상국 지역이 선진국 지역의 연비규제보다도 약 반정도의 연비개선율을 규제하도록 설정하였다. 현재, 대부분의 도상국은 연비규제를 실시하고 있지 않지만, 앞으로는 중국에서 실시되고 있는 현재 제2단계의 연비규제와 동일한 수준의 것이 도상국 전체에서 실시되도록 설정한다. 이 결과, 중진국과 도상국 지역에서는 2050년 신차의 평균 주행연비 수준이 29km/L, 보유차량의 평균 주행연비 수준은 25km/L이다. 이것에 대한 선진국 지역에서 2050년 신차의 평균 주행연비는 75km/L, 보유차량은 53km/L에 달할 것이다.
(5) 엄격한 연비규제 시나리오
한편, “엄격한 연비규제 시나리오”에서는 중진국과 도상국 지역이 선진국과 동일한 연비규제를 시행하도록 설정하였다. 즉, 현행 한국의 연비규제를 0.2포인트 상회하는 수준(연비개선율은 4.4%에서 4.6%)으로 신차 연비가 개선되도록 설정하였다. 이 시나리오에서는 중진국과 도상국 지역에서는 2050년 신차 연비수준은 73km/L, 보유차량의 평균 연비는 51km/L에 달한다.
(6) 2개 시나리오의 개연성
실제 중진국과 도상국 지역의 현황을 보면, 대부분의 국가와 지역에서는 환경정책을 추진하기 위한 정치기반 및 재정사정의 안정이 부족하고, 사용자의 소득 및 이산화탄소 배출량 제어를 위한 환경의식도 낮기 때문에 2개의 시나리오를 비교하면 “완화된 연비규제 시나리오”가 개연성이 높을 것으로 생각된다.
(7) 동력기기별 연비효율의 개선 설정
마지막으로 상기 시나리오에 기초한 소형 사륜차의 연비수준을 달성하기 위한 전제로서 엔진형태의 휘발류차와 디젤차의 연비효율 개선율을 설정한다. 그리고, 이러한 자동차의 연비수준을 기본으로 차세대 자동차인 하이브리드차, 플러그인 하이브리드차, 전기자동차의 연비수준을 설정한다. 우선 휘발류차/디젤차에 관해서는 선진국 지역과 중진국 및 도상국 지역으로 나누어 설정하였다. 이것은 중국 및 인도 등 지역 제조사와 선진국 제조사와의 사이에 연비개선 기술의 차이가 있기 때문이다. 2030년부터 2050년에 걸쳐 초중장기 연비개선 정책의 전망에 관해서는 현재 km당 연료소비율로 표시한 것은 설정되어 있지 않기 때문에 여기서는 연비개선 효율로서 국제에너지기구(IEA)가 채용하고 있는 km당 이산화탄소 배출량(gCO2/km)를 기본으로 한 전망에 따라 동력기관별 연비개선 효율을 설정한다. IEA는 OECD국의 휘발류/디젤차의 신차 연비 개선율의 전망으로서 2030년에는 2007년 대비 이산화탄소 배출량이 50% 삭감될 것으로 전망하고 있지만, 이 IEA의 설정은 결코 비현실적인 수치는 아니다.
구체적으로는 마즈다의 “스카이 액티브 테크놀로지”는 단체의 연비효율이 종래 모델에 비해 15% 뛰어나고, 다이하츠의 “미라이스”에서도 종래 모델보다 약 40%의 연비효율이 개선되었기 때문이다. 한편, 중진국과 도상국 지역에서는 선진국 제조사보다도 20년 늦은 2050년에는 연비개선기술이 향상될 것으로 설정하였다. 이러한 일반차량의 연비효율 개선에 대하여 HV의 연비효율은 150%, PHV는 300%로 설정하였다. 이러한 수치는 현행 HV와 PHV의 km당 연비로부터 추정하였다. 한편, EV의 gCO2/km의 설정에 관해서는 이용하는 전원에 크게 의존하지만, 본 보고서에서는 주행 중 CO2 배출량 기준을 상정하고 있기 때문에 gCO2/km는 제로로 간주하였다.
4. 시나리오별 자동차 부문 이산화탄소 배출량 삭감 효과
(1) 연료소비 전망의 산출
2개의 시나리오에서 보유기준 연비수준과 자동차 보유대수 및 연간 주행거리를 기초로 2030년과 2050년의 자동차 연료 소비량을 예측하였다. 이 2050년의 결과를 보면, “엄격한 연비규제 시나리오”에서는 2050년에 세계 전체의 경우 1조 4,879억리터에 달한다. 한편, “완화된 연비규제 시나리오”에서는 1조 9,897억리터로 5,000억리터 정도 “엄격한 연비규제 시나리오”를 상회한다. 이 차이가 중진국과 도상국 지역에 엄격한 연비규제를 실시함으로써 삭감될 수 있는 자동차 연료소비량이다.
유종별로 보면, 휘발류 소비량의 경우, 선진국 지역에서는 소형 사륜차의 엄격한 연비규제안에 의한 2008년 대비 2030년에 56% 삭감하고, 2050년에는 85%까지 삭감된다. 주요후진국과 도상국지역에서는 2030년에 2008년 대비 22% 증가하지만, 2050년은 19% 삭감된다. 한편, 디젤 소비량은 세계 전체에서 2008년부터 2030년에 걸쳐 증가하지만, 그 후, 2050년까지는 감소로 전환되는 결과가 나타났다. 선진국지역에서는 2030년에 2008년 대비 16% 삭감되고 2050년에는 42% 삭감된다. 그러나, 중진국과 도상국지역은 2030년이 2008년 대비 155 증가, 2050년에도 82% 증가되는 것으로 나타났다.
(2) 이산화탄소 배출량으로의 환산
자동차 연료 소비량을 이산화탄소 배출량으로 환산한 결과를 보면, “완화된 연비규제 시나리오”에서는 2050년 세계 전체의 경우 4,761백만톤로 2008년과 거의 동일한 수준이 된다. 즉, 2050년 시점에 중진국과 도상국지역에서 자동차 보유대수가 증가함에 따라 증가하는 이산화탄소 배출량이 선진국 지역의 엄격한 연비규제로 삭감되는 만큼(1,860백만톤) 된다. 한편, “엄격한 연비규제 시나리오”에서는 2050년의 세계 전체에서 3,566백만톤으로 2008년 보다도 25% 삭감되게 된다. 즉, 중진국과 도상국 지역이 엄격한 연비규제를 시행함으로써 2050년 시점 세계 전체에서 이산화탄소 배출량은 1,190백만톤 감소된다. 단, “엄격한 연비규제 시나리오”에서도 2030년 시점에서는 4,945백만톤으로 2008년보다도 169백만톤 증가한다. 2030년경까지는 연비규제에 의한 삭감효과를 상회하는 자동차 보유의 증가요인이 강하게 작용하기 때문에 이산화탄소 배출량은 증가하지만, 2030년 이후가 되면, 연비규제의 효과는 나타난다.
5. 차세대 자동차의 보급 전망
(1) 2개의 시나리오에서 차세대 자동차 보급의 개황
2개의 시나리오를 전제로 하여 자동차부문에서 이산화탄소 배출량 삭감을 실현하기 위해, 앞으로 소형 사륜차의 신차시장에서 각 차세대자동차가 어는 정도의 비율을 차지할 것인가에 대해 서술하였다. 구체적인 각 차세대자동차의 보급 대수 계산은 사용자의 구입가격, 유지비, 정부의 보급 보조, 연비규제가 영향을 미치는 각 차종의 기술개발 로드맵 등 수요면과 공급면, 인프라 정비라는 시장환경의 변화를 다각적으로 검토할 필요가 있다.
(2) “완화된 연비규제 시나리오”에서 차세대 자동차의 보급 동향
우선 2020년에는 HV를 포함한 차세대 자동차는 세계 전체에 2,044만대로 24.6%를 차지한다. 선진국 지역에서는 1,361만대(16.4%), 중진국과 도상국지역에서는 683만대(8.2%)가 된다. 이 시점에서 차세대 자동차 대부분은 HV이며, PHV 및 EV는 선진국지역을 중심으로 4%를 차지할 뿐이다.
다음으로 2030년에는 세계 전체에서 HV를 포함한 차세대 자동차는 37.5%까지 상승하여 3,890만대에 달한다. 지역별로는 선진국지역이 2,355만대로 일반차량의 대수를 상회하고, 중진국과 도상국지역에서도 1,535만대로 일반차량의 1/4까지 차지한다. 이 시점에서도 차세대 자동차의 대부분은 HV이며, PHV 및 EV는 선진국지역을 중심으로 12% 전후를 차지하는 정도이다. 그러나, 2050년에는 세계에서 HV를 포함한 차세대자동차가 9,267만대로 74.8%를 차지하고, 선진국지역에서는 3,634만대가 되어 차세대 자동차가 100%를 차지한다.
또한, 중진국과 도상국지역에서는 5,633만대가 되어 선진국지역의 대수를 상회한다. 선진국지역 내에서의 차세대 자동차의 구성비는 HV가 11.7%, PHV는 30.1%, EV는 29.3%가 된다. 선진국지역의 차세대자동차는 HV에서 PHV와 EV로 전환된다. 이러한 요인은 2030년 이후 선진국지역에서의 일반차량 연비개선율이 횡보하게 되어 신차 전체의 연비수준을 더욱 향상시키기 위해 보다 연비수준이 높은 PHV 및 EV의 보급이 가속되기 때문이다. 한편, 중진국과 도상국지역 내의 차세대 자동차의 비율은 60%를 넘을 때까지 상승하지만, 그 대부분은 HV이다.
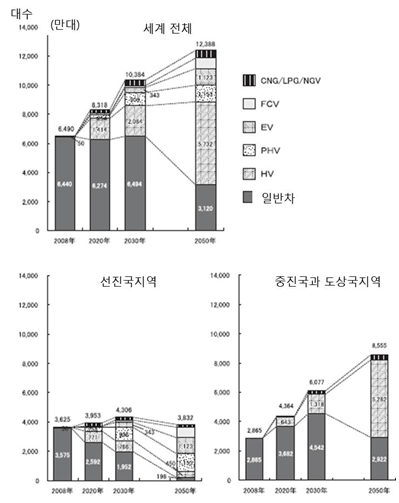
(그림) “완화된 연비규제 시나리오”에서 차세대 자동차의 보급 동향
(3) “엄격한 연비규제 시나리오”에서 차세대 자동차의 보급 동향
“엄격한 연비규제 시나리오”에서의 차세대 자동차 보급 전망을 보면, 선진국지역은 “완화된 연비규제 시나리오”와 거의 동일하기 때문에 중진국과 도상국지역에서의 차세대 자동차 보급에 관하여 정리하였다.
우선, 2020년에는 HV를 포함한 차세대 자동차는 세계 전체에서 3,257만대가 되어 39.2%를 차지한다. 중진국과 도상국지역에서는 1,890만대가 되어 선진국지역의 차세대 자동차 시장을 상회하여 세계 전체에서는 중진국과 도상국지역에 따라 “완화된 연비규제 시나리오”보다도 14.5% 상승한다.
다음으로, 2030년에는 세계 전체에서 HV를 포함한 차세대 자동차는 7,329만대로 70.6%를 차지한다. 중진국과 도상국지역에서는 80%가 차세대 자동차가 되어 연비규제의 목표치를 달성한다. 이 시점의 차세대 자동차의 내역을 IEA의 “BLUE Map scenario”를 참고하여 계산하면, HV가 34.9%, PHV가 28.8%, EV가 9.1%까지 보급된다. 2050년에는 세계 전체에서 HV를 포함한 차세대 자동차가 94.8%를 차지하고, 중진국과 도상국지역에서도 선진국지역과 거의 동일한 수준까지 차세대 자동차가 보급된다. 그 내역은 HV가 8.6%, PHV가 36.6%, EV가 26.6%가 되어 차세대 자동차는 HV에서 PHV와 EV로 전환된다.
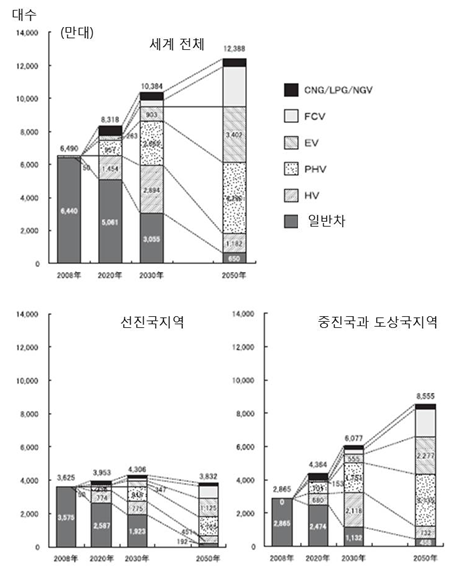
(그림) “엄격한 연비규제 시나리오”에서 차세대 자동차의 보급 동향
6. 결론
IEA의 보고서에서는 몇 가지 시나리오가 설정되어 있다. 그 중 하나가 “BLUE Map scenario”이다. “BLUE Map scenario”는 2050년 시점에서 에너지 관련 이산화탄소 배출량을 2007년 대비 50% 삭감한다는 것으로 국가별로는 OECE 국가가 2007년 대비 70~80%를 삭감하고, 비OECD 국가에서도 30% 삭감하도록 설정되어 있다.
“BLUE Map scenario”와 본 보고서의 2개 시나리오와 비교하면, 본 보고서의 시나리오는 선진국지역은 “BLUE Map scenario”의 목표를 달성하지만, 중진국과 도상국지역은 목표를 달성할 수 없다. 중진국과 도상국지역도 “BLUE Map scenario”를 달성하기 위해서는 본 보고서의 “엄격한 연비규제 시나리오”보다도 엄격한 연비규제를 아시아 도상국이 실시해야만 한다. 그러나, 이것을 비현실적이다. “BLUE Map scenario”이 성립하기 위해서는 중국 및 인도에서 자동차의 보유제한이 실시되고 경제성장이 예상되는 아시아 도상국 및 아프리카에서 경제성장과 함께 자동차 보급이 이루어지지 않아야 된다는 전제가 있다.
2050년을 목표로 지구온난화를 방지하기 위해서 자동차부문의 이산화탄소 배출량을 삭감하기 위해서는 PHV 및 EV가 이용하는 전원을 어떻게 공급하고, 주행 시에 화석연료의 사용이 적은 차세대 자동차를 도상국지역에 얼마나 보급시킬 것인가가 관건이다. 즉, 개발도상국에서도 연비규제를 실행해야 된다는 것이다. 요점은 개발도상국이 차세대 자동차를 생산하는 제조사에 대해 차세대 자동차를 공급하기 쉬운 환경(법제도 및 세제우대)을 정비하는 것이다. 그리고, 차세대 자동차를 구입하는 사용자에 대해 구입 보조금을 부여하는 등 보급을 촉진하고, 사용환경(충전설비 등 사회인프라)를 정비하는 것을 전제로 한다.
이러한 자동차 부문에 한정하여 세계 전체가 지속적인 경제발전을 하면서 국제적인 지구온난화 대책을 위해 결정된 목표치를 달성하는 것은 선진국을 비롯한 개발도상국을 포함한 “정부”, “자동차 제조사”, “사용자”가 삼위일체가 되어야 가능한 일이다.
▣ 원문제목 : 次世代自動車の普及に伴う中部?自動車産業への影響について
▣ 원문의 주요목차*******************************************************************
1. 2050년까지 차세대 자동차의 보급 예상
2. 세계 자동차 보유 및 신차 판매대수 예측
3. 각국의 자동차 연비규제와 2개 시나리오의 설정
4. 시나리오별 자동차 부문 이산화탄소 배출삭감 효과
5. 차세대 자동차의 보급 예상
6. 결론
관련 연관정보를 한꺼번에 열람하고자 하시는 경우 정보 메뉴의 정보매트릭스에서 열람하고자 하는 정보의 키워드를 입력하여 검색해주세요.
| 항목명 | 논문 관련데이터내용 |
|---|---|
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 원문 | 원문보기 |
초록(Abstract)
대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다. 대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다.
ScienceON 연계정보 (※ 관련정보는 한국과학기술정보연구원(KISTI)의 ScienceON 검색서비스를 통해 제공됩니다.)
-
등록된 댓글이 없습니다.