글로벌리포트
 댓글 수0
 북마크 수0
 공유 수
| 리포트구분 | 정책리포트 | 콘텐츠구분 | 도로교통 |
|---|---|---|---|
| 출처 | 미즈호코퍼레이트은행 | ||
| 원문제목 | 中?の電?自動車(EV),ハイブリッド車(HEV)普及の方向性とインドの可能性원문보기 | ||
| 언어 | 일본어 | 국가 | 일본 |
| 등록일 | 2012-02-16 | 발행일 | 2011-10-31 |
| 첨부파일 | 등록된 첨부파일이 없습니다. | ||
1. 개요
2010년의 중국의 자동차 판매 대수는 1,800만대 이상으로 세계 1위이며, 향후에도 자동차 판매․보유 대수의 증가가 전망되고 있다. 이러한 가운데 중국에서는 자동차 보유 증가에 따른 석유 소비량 증가와 이에 수반한 석유 조달면에서의 리스크가 우려되고 있다. 이에 탈석유라고 하는 관점에서, 중국 정부는 전기자동차(EV), 하이브리드자동차(HEV) 등 차세대 자동차 보급을 추진하고 있다.
중국 정부의 차세대 자동차 추진 시책에 따라 중국의 각 자동차 제조사는 EV를 비롯한 차세대 자동차의 개발을 적극적으로 추진하고 있다. 한편, 중국에는 이미 전동 이륜차가 연간 2,000만대 정도 판매되고 있어 전동차에 대한 소비자의 인식도 비교적 높은 편이다. 따라서 중국에서는 선진국에 앞서 EV가 보급될 가능성도 나오고 있다.
상기와 같은 상황을 근거로, 본 보고서는 중국에서 전개되고 있는 차세대 자동차 보급 시책 및 인프라 정비 상황, 향후 전망 등을 정리하였다.
2. 중국 정부의 차세대 자동차 보급 시책과 인프라 정비 상황
가. 중국의 차세대 자동차 보급 시책
(1) 구입 보조책
중국 정부는 석유 조달면에서의 리스크 등의 과제를 근거로, 향후 차세대 자동차의 보급을 촉진해 갈 방침이다. 중기적인 국가 산업 전략 방침을 정한 제12차 5개년 계획(2011년-2015년)이 2010년 10월에 공표 되었는데, 동 계획에 따르면 2015년까지 100만대의 신에너지차의 보유대수를 제시하고 있다.
이미 제12차 5개년 계획의 공표에 앞서, 중국 정부는 개인, 공공 서비스 기관 전용으로 신에너지차의 구입 보조책을 실시하고 있다. 보조책은 신에너지차에 대한 구입 보조금을 차종에 따라 교부하는 형태로 되어 있다. 또, 보조금은 HEV보다 플러그 인 하이브리드(pHEV), EV에 더 많이 배분되어 있어 중국 정부는 EV의 보급 촉진을 도모해 갈 방침으로 보인다.
중장기적인 정책에 대해서는 “에너지 절약․신에너지차 산업 발전 계획”에 의해 구체적인 보급 시책이 제시될 예정이다. 2010년 8월의 동 계획 초안에 의하면, 2020년에 EV 및 pHEV의 보유 대수를 500만대로, 또 배터리를 주된 동력원으로 하는 EV, pHEV의 촉진을 도모하는 방침으로 되어 있다.
한편, 현재의 중국의 차세대 자동차의 보급 보조책은 일부의 대상 도시로 한정한 형태로 되어 있다(개인용 보조책: 6개 도시, 공공 서비스 사업을 위한 보조책: 25개 도시). 대상 도시를 한정한 이유로는 ①중국 자본계의 대기업 완성차 제조사의 본사가 있고 일정한 판매 점유율을 가지는 도시를 선정하여, 중국 자본계 각 사의 차세대 자동차 사업에서의 경쟁력 강화, ②EV의 주행 거리는 가솔린차와 비교해 짧기 때문에, 도시 통근용으로써 수요가 높은 도시를 선별, ③EV보급에는 인프라 설비(EV 충전소의 설치, 충전기의 배치)가 필요하기 때문에, 효율적인 인프라 정비의 관점에서 도시를 한정할 필요가 있던 것 등이 상정된다.
현행의 구입 보조책이 시행된 후, 각 행정구로부터 공공의 버스․택시 전용으로 EV, pHEV 등의 채용이 발표되고 있다. 이미 약 1만대가 도입이 끝났으며, 2012년까지 5만대 이상이 차세대 자동차로 바뀔 전망이다. 한편, 개인용에 대해서는, BYD가 2010년 3월에 pHEV를 개인용으로 판매했지만, 동 차종의 2010년 판매 대수는 1,000대에 못 미치는 상황이다. 현시점에서는 소비자의 주행 거리, 안전성 등에 대한 불안을 불식하지 못한 점, 인프라 등의 보급 조건이 갖추어지지 않은 점이 주된 요인이라고 할 수 있어 EV, pHEV의 보급에는 시간을 필요로 할 가능성이 있다.
상기와 같은 상황에 따라 중국 정부는 차세대 자동차의 보급을 촉진하기 위해 향후 보조금의 대상 지역을 확대해 가는 것이 상정된다. 또 EV, pHEV의 보급에는 시간이 필요로 하는 것이 상정되기 때문에, 과도기적인 조치로서 HEV에도 보조금이 교부될 가능성도 있다.
(2) 연비 규제
중국 정부는 상기와 같은 보조금 정책을 실시하면서, 연비 규제를 단계적으로 도입해, 에너지 절약화의 촉진을 도모해 갈 방침이다. 그러나, 중국 자본계의 완성차 제조사가 대응할 수 있는 수준을 감안하면서 규제를 실시하고 있기 때문에, 2011년 시점에서의 연비 기준은 100km당 10.1리터로 선진국 각 국의 기준보다 느슨한 규제로 되고 있다. 하지만, 향후에는 에너지 전략상의 관점에서, 단계적으로 연비 규제 수준을 강화해, 2020년경에는 선진국과 동일한 수준의 규제를 실시해 갈 방향으로 보여진다. 또, 유럽에서 실시되고 있는 완성차 제조사로의 벌칙 규정을 포함한 연비 규제에 대해서도, 차세대 자동차 보급을 촉진하는 수단으로서 시책을 밝힐 가능성도 상정된다.
나. 중국의 충전 인프라 정비 상황
중국의 EV 등의 충전 인프라는 중국 정부의 지원 하에, 중국의 국영 전력회사(국가전망공사, 남방전망공사)가 주체가 되어 충전식 인프라를 정비하고 있다. 국가전망공사는 2011년 2월 시점에서 이미 충전소 87개소, 충전 스탠드 약 7,000대를 설치하였으며, 2015년까지 충전소 2,351개소, 충전 스탠드 22만대를 설치할 계획이다. 남방전망공사는 BYD 등의 대기업 완성차 제조사와 제휴해, 인프라 정비를 진행하고 있고, 2012년까지 충전 스탠드 12,500대를 설치할 계획이다. 그 외, 석유 사업자 대기업인 중국석유화공그룹 등도 자사 부담으로 주유소에 충전기 정비를 진행하고 있으며, 향후에도 설치를 진행시켜 나갈 방침으로 되어 있다.
하지만, 중국이 현재 보유한 송전망으로는 급속 충전 능력으로의 대응이 어려울 가능성이 높기 때문에, 국가전망공사는 EV 등의 충전 설비에 대해 종래의 충전식 이외에 배터리 교환식에 대해서도 추진해 갈 방침을 발표하고 있다. 배터리 교환식은 충전 스탠드에 차량 탑재 배터리를 상비해, 배터리를 교환하는 형태가 된다. 이 때문에, 배터리 교환식에 대해서는 ①배터리의 소유권을 누가 가질 지, ②완성차 제조사별 전용 배터리를 사용할 지, 범용화된 배터리를 사용할 지, ③배터리 교환 시에 발생하는 교환 비용을 어떻게 설정할 지 등의 과제가 많다.
충전하는 장소가 어느 정도 정해져 있는 노선버스 등 공공 서비스차량 전용으로는 인프라 정비가 비교적 용이하다고 할 수 있고 또 차종도 통일하기 쉽기 때문에, 배터리 교환식으로의 대응도 비교적 용이하다고 할 수 있다. 한편 개인용에 대해서는 교외를 포함해 충전 인프라를 광범위하게 설치할 필요가 있으며 차종도 다양하기 때문에 규격의 표준화가 불가결하다.
3. 중국 차세대 자동차 보급 전망
가. 보급 전망
중국의 2020년의 차세대 자동차 판매 대수는 약 374만대(중국 자동차 판매 전체의 약 14%), 2030년에는 약 1,809만대(50%)로 예측된다.
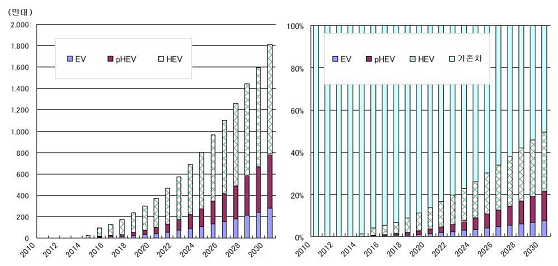
<중국의 차세대 자동차의 판매대수 및 시장 점유율의 예측>
파워 유형별 내역에서는, 2020년에 HEV가 약 276만대(10%), EV가 약 40만대(2%), pHEV가 57만대(2%)가 된다. 2020년의 시점에서는 EV, pHEV의 보급이 한정적이지만 HEV는 배터리 비용의 저감에 수반해 보급이 진행될 개연성이 높은 것으로 전망된다. 2030년의 예측으로는 HEV가 약 1,027만대(28%), EV가 약 277만대(8%), pHEV가 약 505만대(14%)가 될 전망이다. EV, pHEV의 본격적인 보급이 시작되는 것은 인프라 정비가 갖추어지는 2020년 이후이며, 특히 2025년 이후에는 HEV로부터 EV로의 전환이 상정된다.
나. 지역별 보급 전망
2020년까지는 현행의 보조금 대상 지역 및 연안부를 중심으로 한 시장이 확대될 것으로 상정된다. 그러나 2030년에는 중부․동북부에서 차세대 자동차 판매 비율이 증가할 전망이다. 이는 자동차 시장 전체의 규모가 향후 중부․동북부 중심으로 확대해 가는 것뿐만 아니라 배터리 가격을 포함한 시스템 비용의 하락으로 보조금 없이도 장기적으로는 보급 조건이 갖추어져 가는 것을 시사하고 있다. HEV, pHEV 각각의 지역별 보급 전망도 거의 같은 경향을 보일 것으로 전망된다. 한편, EV는 2020년 시점에서 내륙부로의 보급이 진행되지 않을 전망이 있다. 즉, EV를 중기적으로 보급을 진행시키기 위해서는 보조금이 불가결하다는 것을 시사하고 있다.
다. 차종별 보급 전망
승용차는 2020년 시점에서, HEV가 265만대(승용차 시장 전체의 약 11.7%), pHEV가 57만대(약 2.5%), EV가 31만대(약 1.4%)가 되고, 2030년에는 HEV가 892만대(약 29.6%), pHEV가 474만대(약 15.7%), EV가 225만대(약 7.5%)로 예측된다. 승용차 시장에서의 차세대 자동차의 보급 방향성은 중기적으로는 HEV가 진전하고, EV 및 pHEV의 보급이 진행되는 것은 2020년대 중반 이후로 상정된다.
한편, 상용차는 2020년 시점에서 HEV가 11만대(상용차 시장 전체의 약 2.0%), pHEV가 1만대(약 0.1%), EV가 9만대(약 2.0%)가 되어, 단기적으로는 보조금 대상이 되는 공공용 전용으로 버스, 택시 등 전용의 EV 수요가 발생한다고 할 수 있다. 또, 2030년 시점에서는, HEV가 51만대(약 8.1%), pHEV가 32만대(약 5.0%), HEV가 135만대(약 21.3%)가 되어, 중장기적으로는 HEV 및 EV 중심으로 시장이 확대되고, pHEV의 보급은 제한적일 것으로 전망된다.
1. 서론 2. 중국․인도에서의 석유 소비 동향과 차세대 자동차 보급의 의의 3. 중국 정부의 차세대 자동차 보급 시책과 인프라 정비 상황 4. 중국 차세대 자동차 보급 전망 5. 완성차 제조사의 차세대 자동차 대응 상황과 향후의 전략 방향성 6. 맺음말
관련 연관정보를 한꺼번에 열람하고자 하시는 경우 정보 메뉴의 정보매트릭스에서 열람하고자 하는 정보의 키워드를 입력하여 검색해주세요.
| 항목명 | 논문 관련데이터내용 |
|---|---|
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 항목명 | 논문 관련데이터내용 |
| 원문 | 원문보기 |
초록(Abstract)
대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다. 대화 상자는 사용자에게 작업에 대해 알리고 중요한 정보를 포함하거나 결정이 필요하거나 여러 작업을 포함할 수 있습니다.
ScienceON 연계정보 (※ 관련정보는 한국과학기술정보연구원(KISTI)의 ScienceON 검색서비스를 통해 제공됩니다.)
-
등록된 댓글이 없습니다.